Блокировка банковской карты в 2026 году может произойти даже у клиента, который никогда не нарушал закон. Причиной становятся подозрительные переводы, финансовый мониторинг, задолженности или проблемы с подтверждением личности. Иногда ограничение затрагивает только карту, но в отдельных случаях недоступными оказываются все средства на счете. Как выяснить причину блокировки, какие документы потребуются и можно ли вернуть деньги без суда, рассказывает редакция КавПолит.
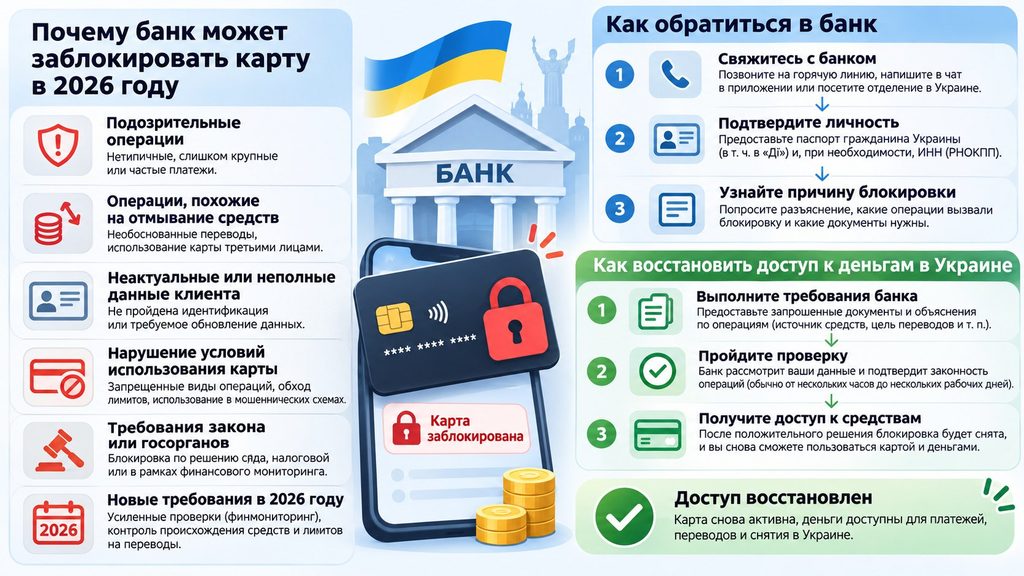
Почему банки блокируют карты и счета в 2026 году
Украинские банки обязаны отслеживать операции клиентов и выявлять возможные финансовые нарушения. Этого требуют законодательство о противодействии отмыванию доходов и нормативные документы Национального банка Украины.
Проверка касается не только крупных переводов. Банк может заинтересоваться регулярными поступлениями небольших сумм, особенно если они не соответствуют финансовому профилю клиента.
Среди распространенных причин ограничений:
- Подозрительные переводы от большого количества отправителей.
- Регулярные поступления, происхождение которых невозможно установить.
- Несоответствие оборотов заявленным доходам.
- Использование личного счета для предпринимательских расчетов.
- Отказ предоставить документы по запросу банка.
- Подозрение на мошенничество или компрометацию реквизитов.
- Арест средств на основании решения суда или постановления исполнителя.
- Необходимость обновления идентификационных данных клиента.
Само наличие перечисленных обстоятельств не означает автоматическую блокировку. Банк оценивает характер операций, историю обслуживания и сопутствующие риски. Иногда достаточно предоставить объяснение или обновить персональные сведения. В других случаях учреждение начинает углубленную проверку происхождения средств. Если возникают обоснованные подозрения, банк вправе ограничить проведение отдельных операций. Конкретные действия зависят от правового основания и результатов проверки.
Подробнее об изменениях банковского контроля рассказывается в материале о новых правилах финансового мониторинга НБУ в 2026 году.
Какие переводы вызывают подозрения у финансового мониторинга
Банки анализируют не только сумму отдельного платежа, но и общую картину движения средств. Для автоматизированных систем значение имеют частота поступлений, количество контрагентов и экономический смысл операций.
Предположим, человек официально получает зарплату 18 000 гривен. Однако ежемесячно на его личную карту поступает еще 150 000 гривен от десятков неизвестных отправителей.
Такая ситуация может вызвать дополнительные вопросы. Особенно если полученные деньги практически сразу переводятся другим лицам или снимаются наличными.
Крупный перевод сам по себе не доказывает нарушение. Значение имеют происхождение денег, назначение платежа и соответствие операции известным банку сведениям о клиенте.
Особое внимание уделяется так называемым транзитным операциям. Деньги поступают на счет и практически без задержки отправляются дальше. Подобное поведение иногда встречается в мошеннических схемах, но может иметь и законное объяснение.
Поэтому клиенту необходимо подтверждать реальный характер поступлений, а не пытаться искусственно изменять структуру платежей.
С какой суммы банк может заблокировать карту
Распространенное заблуждение связано с порогом 400 000 гривен. Некоторые владельцы карт считают, что переводы ниже этой суммы вообще не проверяются.
На практике финансовый мониторинг банков не ограничивается указанным порогом.
Согласно разъяснению НБУ от 31 декабря 2025 года, пороговые финансовые операции определяются по сумме и установленным законом признакам. При этом подозрительные операции могут выявляться независимо от размера платежа.
Рассмотрим несколько ситуаций.
| Операция | Возможная реакция банка |
|---|---|
| Перевод 3 000 грн родственнику | Обычно стандартная операция, если нет дополнительных рисков |
| Получение 25 000 грн за продажу вещи | Возможен запрос подтверждения происхождения средств |
| 40 поступлений от разных лиц | Возможна проверка характера деятельности |
| Перевод 250 000 грн с личного счета | Может потребоваться подтверждение источника денег |
| Операция от 400 000 грн | Проверяется соответствие критериям пороговых операций |
| Необычное движение средств между счетами | Возможен дополнительный анализ независимо от суммы |
Указанные суммы не являются универсальными лимитами блокировки. Банки самостоятельно разрабатывают механизмы оценки риска в установленных законодательством пределах. Поэтому одинаковые операции у разных клиентов могут потребовать различной проверки. Значение имеет предшествующая финансовая активность и наличие подтверждающих документов. Даже небольшой платеж способен вызвать подозрения при наличии других тревожных признаков. И наоборот, крупная законная операция может пройти без ограничений.
Официальные требования изложены в разделе финансового мониторинга Национального банка Украины.
Чем блокировка карты отличается от ареста банковского счета
Клиенты часто называют блокировкой любую ситуацию, когда терминал отклоняет платеж. Однако юридически и технически причины могут существенно различаться.
При блокировке платежной карты банк ограничивает использование конкретного платежного инструмента. Деньги при этом могут оставаться доступными через другой способ обслуживания.
При аресте счета ограничения затрагивают непосредственно средства. Основанием выступает соответствующий документ уполномоченного органа.
Существует и третья ситуация — приостановление операций в рамках финансового мониторинга. Здесь необходимо выяснить конкретное решение банка и его правовые основания.
| Вид ограничения | Кто инициирует | Как восстановить доступ |
|---|---|---|
| Блокировка карты из-за угрозы мошенничества | Банк или клиент | Подтвердить операции, разблокировать или перевыпустить карту |
| Ограничение из-за идентификации | Банк | Обновить необходимые сведения |
| Проверка происхождения средств | Служба финмониторинга банка | Предоставить документы и объяснения |
| Арест средств | Суд или уполномоченный исполнитель | Добиться снятия ареста в установленном порядке |
| Прекращение обслуживания | Банк при наличии законных оснований | Урегулировать вопрос с банком и остатком средств |
От правильного определения причины зависит дальнейшая стратегия. Перевыпуск пластиковой карты не снимет судебный арест. Погашение обычной задолженности также не всегда устраняет вопросы финансового мониторинга. Иногда ограничения распространяются лишь на определенные расходные операции. В других случаях банк прекращает обслуживание клиента полностью. Поэтому первым действием должен стать запрос точной причины отказа в проведении платежа.
Дополнительную информацию о взыскании долгов можно найти в публикации об изменениях правил проверки счетов должников в Украине.
Что делать, если банк заблокировал карту: пошаговая инструкция
Первые действия клиента особенно важны, поскольку неправильная реакция способна затянуть восстановление доступа.
Не стоит создавать новые счета для обхода ограничений или распределять подозрительные платежи между родственниками. Такие действия могут вызвать дополнительные вопросы.
Рекомендуемый порядок действий:
- Проверьте уведомления банка в мобильном приложении и электронной почте.
- Обратитесь в официальную службу поддержки.
- Уточните, заблокирована карта, счет или отдельная операция.
- Запросите причины ограничения и перечень необходимых документов.
- Подготовьте объяснение экономического смысла спорных поступлений.
- Передайте документы через защищенный банковский канал.
- Сохраните номер обращения и подтверждение отправки.
- При отсутствии решения направьте письменную жалобу.
Если банк сообщает о финансовом мониторинге, необходимо выяснить объем запрашиваемой информации. Иногда достаточно подтвердить источник одного крупного перевода. При регулярных поступлениях учреждение может запросить документы за более продолжительный период. Не следует отправлять банковские пароли, PIN-коды или CVV в переписке. Передача документов должна происходить исключительно через официальный канал учреждения. После рассмотрения материалов запросите письменное сообщение о принятом решении.
Какие документы помогут разблокировать счет
Главный вопрос банковской проверки обычно касается происхождения средств. Учреждение должно понять, каким образом клиент получил деньги и почему совершал конкретные операции.
Для этого могут использоваться разные документы.
- Справка о заработной плате или сведения о доходах.
- Налоговая декларация.
- Договор купли-продажи автомобиля или недвижимости.
- Документы о получении наследства.
- Договор дарения и подтверждение происхождения подаренных средств.
- Договор займа с сопутствующими подтверждениями.
- Выписки из другого банка.
- Договоры и счета, подтверждающие предпринимательскую деятельность.
Предоставлять весь перечень одновременно обычно не требуется. Документы должны соответствовать конкретной операции и требованиям банка. Например, при продаже автомобиля полезны договор и подтверждение получения оплаты. Для заработной платы подойдут сведения работодателя и банковские выписки. Если деньги поступили от родственников, может понадобиться объяснение характера перевода. Недостоверные документы способны серьезно осложнить проверку и повлечь дополнительные последствия.
Банку необходимо не просто увидеть документ. Его содержание должно объяснять происхождение денег и соответствовать фактическому движению средств.
Можно ли снять деньги, если карта заблокирована
Все зависит от того, какое именно ограничение установил банк.
Если заблокирована только платежная карта, счет может продолжать работать. В таком случае клиент иногда может воспользоваться кассой, перевыпустить карту или перевести деньги доступным способом.
При ограничении расходных операций ситуация отличается. Банк может не разрешать снятие наличных и переводы до урегулирования обстоятельств.
При судебном аресте действуют правила исполнительного производства. Отдельные категории средств могут иметь специальную защиту, однако порядок доступа необходимо выяснять индивидуально.
Если банк прекращает деловые отношения, нужно согласовать предусмотренный законом порядок распоряжения остатком денег. Возможность перевода средств в другое учреждение зависит от основания ограничения и наличия других запретов.
Важно помнить: блокировка карты не означает автоматическую конфискацию денег. Однако сохранение права собственности не гарантирует немедленного доступа к средствам.
Сколько времени занимает разблокировка банковской карты
Единого срока для всех случаев не существует.
Обычная проверка безопасности иногда завершается после подтверждения личности. Более сложные ситуации требуют изучения документов и дополнительного анализа операций.
При финансовом мониторинге следует различать временное приостановление конкретной операции и длительные ограничения обслуживания. Для этих процедур действуют разные правовые механизмы.
Если банк запрашивает документы, скорость рассмотрения зависит от полноты предоставленной информации. Нельзя гарантировать разблокировку через 24 часа, 3 дня или неделю.
При аресте счета необходимо устранить юридическое основание ограничения. Даже после погашения долга значение имеет оформление соответствующего решения и его получение банком.
Поэтому клиенту полезно запросить предполагаемый срок рассмотрения и фиксировать каждое обращение.
Куда жаловаться, если банк отказывается разблокировать деньги
Если документы предоставлены, а ситуация остается неразрешенной, необходимо перейти к официальному обжалованию.
Первым адресатом обычно становится сам банк. Письменная жалоба должна содержать обстоятельства дела, даты обращений и конкретные требования.
Если ответ не устраивает клиента, можно обратиться в Национальный банк Украины. Регулятор рассматривает обращения потребителей финансовых услуг в пределах своих полномочий.
В жалобе желательно указать:
- Название банка и дату возникновения ограничения.
- Последние 4 цифры номера карты или другие безопасные идентификационные сведения.
- Содержание полученного уведомления.
- Номер предыдущего обращения.
- Перечень предоставленных документов.
- Причины несогласия с действиями банка.
- Конкретное требование о проверке законности ограничений.
К обращению следует приложить копии переписки и полученных ответов. Не нужно публиковать полные реквизиты карты или секретные данные. НБУ вправе оценивать соблюдение банком установленных требований, но не заменяет суд. Если спор касается ареста, необходимо учитывать полномочия исполнителя и соответствующие судебные процедуры. При существенном финансовом ущербе может потребоваться помощь адвоката. Сохраняйте документы, подтверждающие расходы и последствия ограничения доступа к деньгам.
В официальных материалах НБУ о защите потребителей отдельно рассматриваются блокировка счетов и прекращение банковского обслуживания.
Как снизить риск блокировки карты в будущем
Полностью исключить банковские проверки невозможно. Однако можно уменьшить вероятность ограничений, вызванных несоответствием операций финансовому профилю.
Прежде всего необходимо использовать банковские продукты по назначению. Для систематической предпринимательской деятельности лучше применять соответствующие бизнес-счета.
Также желательно своевременно обновлять информацию о занятости и доходах. Если характер поступлений существенно изменился, следует подготовить документы, объясняющие новые источники денег.
Не стоит предоставлять свою карту посторонним для приема и дальнейшего перевода средств. Подобные действия могут быть связаны со схемами использования подставных получателей.
При крупных сделках необходимо сохранять договоры и подтверждения оплаты. Эти документы пригодятся даже спустя несколько месяцев после операции.
Наконец, важно регулярно проверять сообщения банка. Игнорирование запроса документов может привести к значительно более серьезным ограничениям.
FAQ: частые вопросы о блокировке банковских карт
Может ли банк заблокировать карту без предупреждения?
Да, в отдельных ситуациях ограничения вводятся без предварительного уведомления. Это возможно при угрозе мошенничества или наличии предусмотренного законом основания.
Заблокируют ли карту за перевод 10 000 гривен?
Универсального правила о блокировке переводов на 10 000 гривен нет. Банк оценивает совокупность факторов риска, а не только сумму.
Что делать, если заблокировали зарплатную карту?
Нужно выяснить характер ограничения и его основание. Если речь идет об аресте средств, следует проверить применимость специальных правил защиты отдельных доходов.
Можно ли открыть карту в другом банке?
Открытие нового счета зависит от результатов проверки и действующих ограничений. Новый счет не отменяет судебный арест или другие законные запреты.
Банк требует документы о происхождении денег. Это законно?
Да, банки вправе запрашивать соответствующую информацию в рамках финансового мониторинга. Объем запроса должен соответствовать требованиям законодательства и обстоятельствам проверки.
Можно ли вернуть деньги после закрытия счета банком?
Как правило, прекращение обслуживания само по себе не означает утрату права на остаток средств. Порядок их получения зависит от оснований закрытия и возможных юридических ограничений.
Куда обращаться, если банк не объясняет причину блокировки?
Сначала направьте официальный запрос в банк. Если вопрос не решается, обратитесь в НБУ и при необходимости получите юридическую консультацию.
Как вернуть доступ к деньгам и избежать повторных ограничений
Разблокировка банковской карты в 2026 году начинается с определения причины ограничения. Проверка безопасности, финансовый мониторинг и судебный арест требуют разных действий.
Необходимо получить информацию от банка, подготовить подтверждающие документы и зафиксировать переписку. При спорных решениях следует использовать официальную процедуру обжалования.
Чем точнее документы объясняют реальные операции, тем проще банку оценить ситуацию. Главное — не пытаться обходить ограничения и не передавать конфиденциальные сведения посторонним.
Если доступ к деньгам уже закрыт, начните с письменного запроса в банк. Это позволит определить дальнейшие действия и сохранить доказательства для возможного обжалования.
Ранее мы писали о том, как бесплатно удалить шрамы после ожогов и травм: условия программы для военных и ветеранов Украины