Как проверить кредиты на свое имя и узнать, не оформили ли мошенники заем без вашего согласия? В Украине это можно сделать через кредитные бюро, приложение «Дія» и Кредитный реестр Национального банка. Некоторые проверки доступны бесплатно, причем посещать отделение банка необязательно. Какие сервисы показывают действующие задолженности и как действовать при обнаружении чужого кредита, рассказывает редакция КавПолит.
Где узнать, сколько кредитов оформлено на ваше имя
Неожиданный звонок коллектора, сообщение о просроченном платеже или отказ банка в кредитовании могут указывать на проблему. Иногда причиной становится техническая ошибка. Однако существует и более серьезный риск: неизвестные лица могли воспользоваться чужими персональными данными.
Основным источником информации служит кредитная история. В ней отражаются сведения о займах, кредиторах, платежах, задолженностях и выполнении обязательств. Данные поступают от банков, микрофинансовых организаций и других участников кредитного рынка.
В Украине нет единого общедоступного сервиса, который гарантированно показывает абсолютно все кредиты каждого гражданина. Разные финансовые учреждения сотрудничают с разными бюро. Поэтому для полноценной проверки желательно использовать несколько источников.
Начать можно с таких организаций и сервисов:
- Украинское бюро кредитных историй — получение сведений о действующих и закрытых кредитах.
- Приложение «Дія» — формирование кредитного отчета через цифрового помощника.
- Первое всеукраинское бюро кредитных историй — дополнительная проверка кредитных обязательств.
- Национальный банк Украины — информация из Кредитного реестра НБУ в пределах его охвата.
Эти источники выполняют разные функции и не заменяют друг друга. Отсутствие задолженности в одном отчете еще не гарантирует отсутствия обязательств перед другими организациями. Особенно осторожно следует относиться к результатам проверки после потери документов или подозрительной активности в банковских приложениях. В такой ситуации лучше получить сведения из нескольких бюро. Если обнаружены неизвестные договоры, необходимо установить кредитора и дату оформления займа.
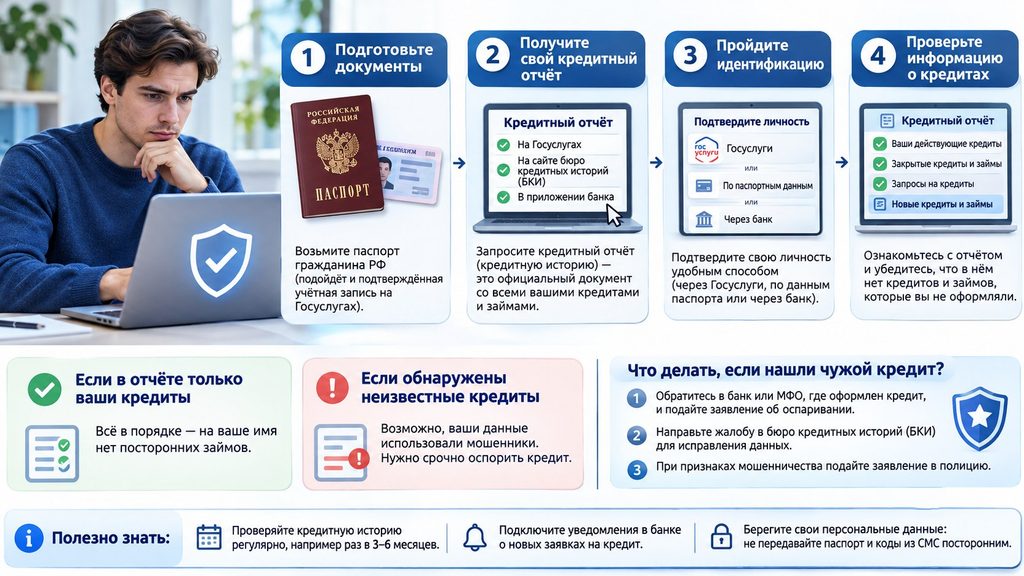
Как бесплатно проверить кредитную историю через УБКИ
Украинское бюро кредитных историй, или УБКИ, собирает информацию о кредитных обязательствах физических лиц. Его база включает сведения, предоставляемые многочисленными банками и финансовыми компаниями.
Согласно действующим правилам бюро, каждый человек может бесплатно проверить кредитную историю 1 раз в календарном году. Для получения отчета потребуется подтвердить личность.
Порядок действий:
- Откройте официальный сайт УБКИ.
- Перейдите в раздел получения кредитной истории.
- Авторизуйтесь с помощью мобильного телефона.
- При необходимости пройдите дополнительную идентификацию.
- Выберите получение кредитного отчета.
- Откройте документ и изучите сведения о кредитных обязательствах.
- Сохраните отчет для последующего сравнения.
Для авторизации желательно использовать телефонный номер, который ранее указывался при оформлении кредитов. Если номер изменился, бюро может запросить дополнительные сведения и подтверждение личности.
В отчете следует проверить не только действующие займы. Обратите внимание на закрытые договоры, просрочки и запросы финансовых учреждений. Незнакомая компания среди кредиторов требует отдельной проверки. Иногда сведения обновляются с задержкой, поэтому недавно погашенный кредит может временно отображаться некорректно.
Повторный отчет в УБКИ предоставляется на платной основе. На официальной украинской странице сервиса указана стоимость 120 грн. Перед оплатой следует уточнить актуальный тариф.
Даже если вы никогда не обращались за микрозаймами, проверка кредитной истории может оказаться полезной. Она помогает обнаружить не только мошеннические договоры, но и ошибки в данных.
Как проверить кредиты через «Дію» в 2026 году
С сентября 2026 года украинцы получили дополнительную возможность получать кредитные отчеты непосредственно через приложение «Дія».
26 сентября Министерство цифровой трансформации сообщило о запуске функции. Пользователи могут запросить документ через помощника Дія.AI, не переходя на сайт кредитного бюро.
Для проверки необходимо открыть приложение и выбрать значок Дія.AI на нижней панели. Затем достаточно написать: «Отримати мою кредитну історію» или «Потрібен кредитний звіт».
Помощник сформирует PDF-документ с данными УБКИ. При этом вручную вводить налоговый номер, банковские реквизиты или пароль не требуется.
Бесплатный отчет доступен 1 раз в год. Если соответствующий лимит уже использован, система сообщит дату следующей бесплатной проверки. Дополнительно предусмотрено напоминание о восстановлении доступа.
У этого способа есть существенное ограничение. «Дія» получает кредитную информацию именно из УБКИ, а не из всех бюро Украины. Поэтому такой отчет не следует считать универсальным подтверждением отсутствия задолженности.
Чем отличаются способы проверки кредитов
Для выбора подходящего сервиса следует учитывать охват данных, стоимость и назначение проверки.
| Сервис | Что можно проверить | Стоимость и особенности |
|---|---|---|
| УБКИ | Действующие и закрытые кредиты, платежную историю | 1 отчет в календарном году бесплатно |
| Дія.AI | Кредитный отчет из базы УБКИ | Бесплатный годовой запрос при доступном лимите |
| ПВБКИ | Кредиты, сведения о которых получает бюро | Условия получения уточняются на сайте |
| Кредитный реестр НБУ | Кредитные операции в пределах охвата реестра | Бесплатный запрос собственных данных |
| Единый реестр должников | Сведения о должниках в исполнительных производствах | Не является базой всех кредитов |
При проверке имеет значение не только удобство сервиса. Необходимо понимать, откуда поступает информация и насколько полно представлены кредиторы. Например, государственный реестр должников не покажет обычный действующий кредит без соответствующего исполнительного производства.
Результаты также могут отличаться из-за сроков передачи и обновления информации. Если один отчет не содержит подозрительного договора, стоит обратиться непосредственно к предполагаемому кредитору. Особенно это актуально после получения требования о погашении неизвестного долга. При наличии документов желательно сверить номер договора, дату выдачи и сумму обязательства.
Как проверить кредит через реестр Национального банка
Национальный банк Украины ведет собственный Кредитный реестр. Он предназначен для учета определенных кредитных операций и анализа кредитных рисков.
Физические лица могут бесплатно получать имеющуюся о них информацию. Для онлайн-запроса предусмотрена идентификация через BankID НБУ.
Однако реестр не следует путать с полноценной кредитной историей. Его охват ограничен установленными законодательством условиями передачи данных. В частности, для банковских кредитных операций применяется порог задолженности от 100 минимальных заработных плат.
Поэтому небольшой потребительский кредит или микрозаем может отсутствовать в результате проверки. Отсутствие записи не означает, что финансовых обязательств гарантированно нет.
Для получения информации следует воспользоваться официальными ресурсами НБУ. Подробный порядок доступа регулирует Положение о Кредитном реестре. Сведения из реестра могут дополнить результаты проверки кредитных бюро.
Какие признаки указывают на кредит, оформленный мошенниками
Подозрение обычно возникает после сообщения о долге. Но иногда первые признаки появляются раньше, еще до выдачи кредита.
Поводом для дополнительной проверки могут стать:
- Уведомление о запросе кредитной истории от неизвестной организации.
- SMS с подтверждением заявки, которую вы не подавали.
- Требование оплатить задолженность по незнакомому договору.
- Неожиданный отказ в кредитовании без понятных причин.
- Потеря доступа к мобильному номеру или банковскому приложению.
- Обнаружение неизвестных финансовых компаний в кредитной истории.
Каждый такой сигнал требует проверки, но не доказывает мошенничество автоматически. Например, банк может запросить кредитную историю в рамках обслуживания действующего клиента, если имеет законные основания.
Особенно опасна потеря контроля над телефонным номером. По информации Киберполиции Украины, злоумышленники могут использовать перевыпуск SIM-карты для доступа к финансовым сервисам. Получив контроль над номером, они способны перехватывать сообщения и пытаться оформлять кредиты.
Поэтому при неожиданной блокировке SIM-карты следует немедленно связаться с оператором. Одновременно необходимо проверить банковские аккаунты и изменить скомпрометированные способы авторизации.
Что делать, если на вас оформили чужой кредит
Кредит на ваше имя без вашего согласия — серьезное основание для обращения к финансовой организации и правоохранительным органам. При этом важно не ограничиваться телефонным разговором с кредитором.
Первое действие — сохранить доказательства. Подойдут кредитный отчет, сообщения, номера договоров и переписка с финансовой компанией.
Дальнейший порядок:
- Получите кредитную историю и сохраните обнаруженные сведения.
- Обратитесь к кредитору через официальный канал связи.
- Подайте письменное заявление об оспаривании договора.
- Потребуйте проверить процедуру идентификации заемщика и обстоятельства выдачи средств.
- Сообщите о спорном договоре соответствующему кредитному бюро.
- Подайте заявление в полицию о возможном мошенничестве.
- Сохраните подтверждения регистрации всех обращений.
В заявлении кредитору необходимо указать, что договор не заключался вами и получение денежных средств не подтверждается. Попросите предоставить копии документов, основания идентификации и результаты внутренней проверки.
УБКИ предусматривает процедуру оспаривания кредитного договора. Согласно разъяснениям бюро, после соответствующего обращения оно инициирует проверку сведений у кредитора.
Если организация отказывается исправлять информацию, могут потребоваться дополнительные обращения и судебное оспаривание договора. Конкретные действия зависят от имеющихся доказательств и ответа кредитора.
Не следует признавать неизвестную задолженность только под давлением телефонных звонков. Сначала необходимо установить происхождение договора и получить письменные объяснения кредитора.
Как защитить свои документы и кредитную историю
Обычная проверка показывает уже имеющиеся сведения. Для предупреждения новых мошеннических операций полезно использовать автоматические уведомления.
В приложении «Дія» предусмотрены сообщения о запросах кредитной истории и появлении новых кредитов. Функция работает с информацией УБКИ, поэтому не охватывает абсолютно всех кредиторов.
Дополнительные инструменты защиты предлагает само УБКИ. В частности, сервис «СтатусКонтроль» включает функцию FREEZE, ограничивающую доступ к кредитной истории для согласования новых займов. Это дополнительная защита в рамках системы бюро, а не универсальный законодательный запрет на кредитование.
Помимо цифровых уведомлений, следует придерживаться нескольких правил:
- Не передавайте посторонним копии документов без необходимости.
- Не сообщайте SMS-коды, PIN-коды и пароли банковских приложений.
- Используйте сложные уникальные пароли для финансовых аккаунтов.
- Защитите мобильный номер от несанкционированного перевыпуска.
- Проверяйте адрес сайта перед вводом персональных данных.
- Не устанавливайте приложения по ссылкам из подозрительных сообщений.
Особенно внимательно следует относиться к звонкам якобы от службы безопасности банка. Мошенники могут утверждать, что на ваше имя прямо сейчас оформляется кредит. Затем они предлагают «отменить операцию» и просят назвать секретный код.
В такой ситуации безопаснее завершить разговор и самостоятельно позвонить в банк. Номер следует брать с официального сайта или банковской карты. Никакие действия по защите счета не требуют передачи постороннему человеку одноразовых паролей.
Можно ли проверить кредиты только по фамилии или ИНН
Получить полную кредитную историю человека исключительно по фамилии нельзя. Такая информация содержит персональные финансовые данные и защищается законодательством.
Для получения собственного отчета требуется идентификация. Обычно используется мобильный номер, ранее связанный с кредитной историей, или дополнительные средства подтверждения личности.
Идентификационный налоговый номер помогает сопоставлять записи, но сам по себе не предоставляет постороннему человеку доступ ко всей кредитной информации.
Сервисы, обещающие показать любые кредиты только по фамилии, необходимо проверять особенно тщательно. Некоторые подобные предложения могут использоваться для сбора персональных данных.
При этом сведения об исполнительных производствах частично доступны через государственные реестры. Но они не позволяют определить полный перечень действующих банковских кредитов.
Как часто стоит проверять кредитную историю
Законодательство предоставляет возможность бесплатного ежегодного ознакомления с собственной кредитной историей. Однако оптимальная частота проверки зависит от обстоятельств.
Если человек активно пользуется кредитными продуктами, периодический контроль поможет выявлять ошибки. Перед оформлением ипотеки или крупного займа также полезно убедиться в корректности данных.
После потери паспорта, подозрительной регистрации в финансовом приложении или утраты SIM-карты лучше не откладывать проверку. В таких случаях последствия могут проявиться быстрее обычного.
Отдельное внимание следует уделять уведомлениям о новых кредитах. Чем раньше обнаружена посторонняя заявка, тем больше возможностей оперативно связаться с кредитором и остановить подозрительную операцию.
FAQ: частые вопросы о проверке кредитов
Как узнать, есть ли на мне кредиты бесплатно?
Получите кредитный отчет через УБКИ или Дія.AI. Бесплатное получение предусмотрено 1 раз в календарном году. Для более полной проверки можно дополнительно обратиться в другие бюро.
Можно ли увидеть все свои кредиты через «Дію»?
Нет. Дія.AI формирует отчет на основе информации УБКИ. Кредиты, сведения о которых находятся исключительно в других бюро, могут отсутствовать.
Как проверить, не взяли ли мошенники микрозайм?
Проверьте кредитные истории в нескольких бюро. Обратите внимание на неизвестные финансовые компании, даты оформления договоров и запросы ваших данных.
Что делать, если обнаружен кредит, который я не оформлял?
Подайте письменное заявление кредитору, оспорьте запись в бюро и обратитесь в полицию. Сохраните документы и подтверждения обращений.
Можно ли узнать о кредите по номеру телефона?
Номер телефона может использоваться для авторизации в кредитном бюро. Однако для доступа к персональной информации необходимо пройти предусмотренную сервисом проверку личности.
Почему погашенный кредит до сих пор отображается открытым?
Причиной может быть задержка обновления данных или ошибка кредитора. Запросите подтверждение закрытия договора и обратитесь за корректировкой информации.
Сколько стоит повторная проверка кредитной истории?
На официальной украинской странице УБКИ указана стоимость повторного отчета 120 грн. Тарифы других сервисов могут отличаться.
Может ли мошенник оформить кредит по фотографии паспорта?
Копия паспорта создает риск злоупотреблений, особенно вместе с другими персональными данными. Однако возможность выдачи кредита зависит от процедуры идентификации конкретной организации.
Показывает ли Единый реестр должников все долги?
Нет. Он отражает сведения, связанные с исполнительными производствами, и не заменяет кредитную историю.
Как запретить оформление новых кредитов на свое имя?
Можно использовать дополнительные защитные функции кредитных бюро, включая FREEZE в УБКИ. Однако такая функция не гарантирует блокировку всех кредиторов Украины.
Регулярная проверка кредитной истории помогает обнаруживать неизвестные обязательства до возникновения серьезных финансовых последствий. Начните с бесплатного отчета УБКИ, проверьте уведомления «Дії» и при необходимости обратитесь в другие бюро. Если обнаружен подозрительный договор, фиксируйте доказательства и требуйте официального расследования.
Ранее мы писали о том, когда введут бесплатный проезд в Киеве и будет ли метро бесплатным: что известно на 8 ноября 2026