Как вернуть деньги, ошибочно переведенные на чужую карту, если платеж уже выполнен? Такая ситуация возникает из-за неправильной цифры, перепутанного получателя или невнимательности при выборе сохраненного контакта. Вернуть средства возможно, однако многое зависит от статуса операции и согласия получателя. Какие действия действительно помогают, какие документы понадобятся и когда обращаться в суд, объясняет редакция КавПолит.
Можно ли вернуть деньги после ошибочного перевода на карту
Ошибочный перевод не означает окончательную потерю денег. Украинское законодательство предусматривает возможность взыскания средств, полученных без законного основания. Однако банковская операция и юридическое право на возврат — разные вопросы.
Если отправитель самостоятельно подтвердил платеж, банк обычно не может просто отменить его после зачисления. Финансовое учреждение обязано учитывать права владельца счета получателя.
Другая ситуация возникает при технической ошибке банка или несанкционированном списании. Здесь применяются отдельные правила ответственности поставщиков платежных услуг.
Самая распространенная ошибка отправителя — считать, что обращение в поддержку автоматически запускает возврат средств. На практике банк сначала проверяет обстоятельства и возможность урегулирования ситуации.
Основанием для требования возврата может стать статья 1212 Гражданского кодекса Украины. Она регулирует обязательства, возникающие вследствие приобретения или сохранения имущества без достаточных правовых оснований.
Именно поэтому возврат ошибочного перевода возможен даже тогда, когда получатель не хочет добровольно отдавать деньги.
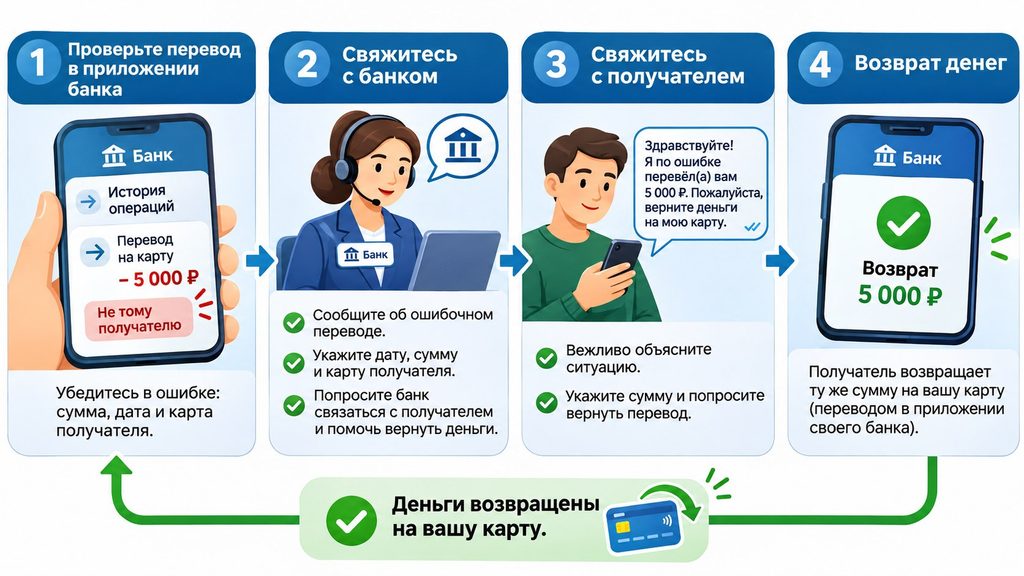
Что делать сразу после перевода денег не тому человеку
Первое действие — проверить статус операции. В некоторых платежных сервисах распоряжение еще может находиться на обработке. Если отмена доступна, воспользоваться ею нужно немедленно.
Когда платеж уже исполнен, следует обратиться в банк отправителя. Лучше использовать официальный чат приложения или телефон поддержки, указанный на сайте финансового учреждения.
Порядок действий следующий:
- Откройте историю операций и найдите ошибочный платеж.
- Сохраните электронную квитанцию с датой, суммой и реквизитами.
- Проверьте, доступна ли отмена операции в приложении.
- Сообщите банку о переводе неправильному получателю.
- Попросите зарегистрировать обращение и предоставить его номер.
- Уточните возможность направления запроса в банк получателя.
- При отсутствии результата подайте письменное заявление.
После обращения необходимо сохранить переписку с сотрудниками поддержки. Телефонный разговор полезен для оперативного решения, но письменный ответ удобнее использовать как доказательство. В заявлении следует указать причину ошибки без предположений о намерениях получателя. Отдельно попросите сообщить, какие действия банк предпринял для возврата средств. Не стоит направлять повторные платежи якобы для отмены первоначальной операции. Такие предложения могут исходить от мошенников.
Может ли банк отменить перевод на чужую карту
Возможности банка зависят от стадии обработки платежа, типа перевода и обстоятельств ошибки.
Обычный перевод между физическими лицами отличается от оплаты товара банковской картой. Поэтому механизмы оспаривания карточных покупок нельзя автоматически применять к любому переводу.
| Ситуация | Возможность возврата | Что делать |
|---|---|---|
| Платеж еще обрабатывается | Отмена иногда доступна | Немедленно обратиться в банк |
| Деньги зачислены другому человеку | Обычно требуется содействие получателя | Подать заявление |
| Получатель согласен вернуть средства | Возможен добровольный возврат | Согласовать безопасный способ |
| Получатель отказывается | Возможно судебное взыскание | Подготовить доказательства |
| Ошибку допустил банк | Применяются специальные правила | Требовать проверки операции |
| Деньги списаны без разрешения | Действует отдельная процедура оспаривания | Сообщить банку и защитить счет |
Главное различие заключается в том, кто инициировал неправильную операцию. Если человек сам ввел чужой номер карты, банк не обязательно несет ответственность за последствия. Но технический сбой или исполнение платежа с нарушением правил требует отдельной оценки. Банк должен рассмотреть обращение и объяснить свою позицию. Срок возврата нельзя определить без выяснения обстоятельств конкретной операции. Обещания гарантированно вернуть деньги за несколько часов не имеют универсального правового основания.
Как вернуть деньги через ПриватБанк или monobank
Клиенты ПриватБанка и monobank могут начать процедуру через официальные каналы поддержки. При этом название банка не меняет основного юридического принципа: завершенный перевод нельзя произвольно списать со счета другого человека.
Если ошиблись при переводе через Приват24
Откройте историю платежей и сохраните квитанцию. Затем обратитесь в поддержку ПриватБанка и сообщите номер операции. Попросите проверить ее статус и возможные варианты возврата.
Если перевод поступил клиенту другого банка, взаимодействие может потребовать дополнительного обмена информацией между учреждениями.
Если отправили деньги не тому человеку через monobank
Найдите операцию в приложении monobank и обратитесь в службу поддержки. Укажите точную сумму, время платежа и причину обращения.
Спросите, может ли банк инициировать процедуру связи с получателем. Отдельно уточните порядок письменного обращения, если добровольный возврат не состоится.
Ни ПриватБанк, ни monobank не следует рассматривать как гарантов возврата добровольно отправленных средств. Результат зависит от юридических оснований и конкретных обстоятельств.
Не передавайте неизвестным лицам пароль от приложения, PIN-код или одноразовые коды подтверждения. Для возвращения перевода такие данные не требуются.
Что делать, если получатель отказывается возвращать деньги
Отказ незнакомого человека вернуть ошибочно полученную сумму осложняет ситуацию, но не прекращает право отправителя на защиту.
Статья 1212 Гражданского кодекса Украины предусматривает обязанность вернуть имущество, приобретенное без достаточного правового основания. Это правило может применяться и к ошибочным денежным переводам.
Однако отправителю придется подтвердить обстоятельства платежа. Суду нужны доказательства отсутствия договора, задолженности или другого основания для перечисления средств.
Например, человек хотел отправить родственнику 8 000 грн, но ошибся в цифре номера карты. Деньги поступили постороннему лицу, с которым отправитель никогда не имел финансовых отношений.
При таких обстоятельствах можно рассматривать взыскание ошибочно перечисленных средств через суд.
Сам факт зачисления денег на банковскую карту не всегда подтверждает законность их получения. Правовое значение имеет наличие основания для соответствующего платежа.
Это изложение общего принципа статьи 1212 Гражданского кодекса Украины, а не цитата конкретного судебного решения.
Если получатель известен, до обращения в суд целесообразно направить письменное требование о возврате. Документ поможет подтвердить попытку урегулировать спор добровольно.
Какие документы нужны для возврата ошибочно перечисленных денег
Банковская квитанция является основным доказательством платежа. Однако для судебного разбирательства одного подтверждения списания может оказаться недостаточно.
Следует подготовить пакет документов, отражающий всю последовательность событий:
- Квитанцию или банковскую выписку с ошибочной операцией.
- Дату, время, сумму и идентификатор платежа.
- Реквизиты получателя, доступные отправителю.
- Копию заявления в банк.
- Письменный ответ финансового учреждения.
- Переписку с получателем, если она существует.
- Доказательства первоначального назначения перевода.
- Копию требования о возврате средств, если оно направлялось.
Особенно полезны сведения, подтверждающие, кому предназначались деньги. Например, переписка с настоящим адресатом или предыдущие переводы по правильным реквизитам. При этом не следует изменять скриншоты или удалять неудобные сообщения. Суд оценивает доказательства в совокупности, а не исключительно по банковской квитанции. Если личность получателя неизвестна, вопрос ее установления необходимо решать законным процессуальным способом. Банковская тайна ограничивает возможность раскрытия персональных данных постороннему человеку.
Как подать в суд за ошибочный перевод денег
Судебное взыскание становится актуальным, когда добровольно вернуть средства не удалось. Правовым основанием обычно выступают нормы о безосновательном приобретении имущества.
Перед подачей иска желательно оценить сумму требования, доступные доказательства и предполагаемые судебные расходы. Для небольшого перевода затраты времени могут оказаться существенными.
Общая последовательность процедуры выглядит так:
- Получите письменную позицию банка относительно операции.
- Соберите документы, подтверждающие ошибочный характер перевода.
- Установите доступные законным способом сведения об ответчике.
- Подготовьте исковое заявление с обоснованием требований.
- Определите компетентный суд по правилам подсудности.
- Рассчитайте судебный сбор и проверьте наличие льгот.
- Подайте иск и участвуйте в рассмотрении дела.
После положительного решения деньги не обязательно поступят немедленно. Если ответчик добровольно не исполнит решение, может потребоваться исполнительное производство. При этом взыскание зависит от наличия средств и имущества должника. Дополнительные расходы необходимо учитывать заранее. Для сложного спора разумно получить консультацию юриста. Проверить возможность получения государственной правовой помощи можно на сайте системы бесплатной правовой помощи.
Сколько времени занимает возврат ошибочного перевода
Единого срока для всех случаев нет. Скорость зависит от статуса платежа, согласия получателя и необходимости судебного разбирательства.
Если человек самостоятельно возвращает деньги, вопрос иногда решается достаточно быстро. При конфликте процесс может продолжаться значительно дольше.
| Способ решения | Что влияет на продолжительность |
|---|---|
| Отмена незавершенного платежа | Стадия обработки и правила сервиса |
| Добровольный возврат | Готовность получателя сотрудничать |
| Обращение через банк | Проверка операции и взаимодействие учреждений |
| Письменная претензия | Получение требования и реакция адресата |
| Судебное взыскание | Сложность дела, процессуальные действия |
| Исполнительное производство | Наличие имущества и средств должника |
Не следует путать сроки рассмотрения банковского обращения со сроками фактического возврата. Даже быстрый ответ поддержки не гарантирует поступление денег. При судебном споре дополнительно учитываются процессуальные сроки и возможное обжалование решения. Отдельно необходимо оценить исковую давность. По общему правилу гражданского законодательства она составляет 3 года, однако начало ее течения и исключения требуют проверки. Поэтому откладывать сбор доказательств на неопределенное время не рекомендуется.
Когда стоит обращаться в полицию
Простая ошибка при вводе номера карты сама по себе не доказывает совершения преступления. Поэтому полиция не заменяет банковскую процедуру или гражданский суд.
Иная ситуация возникает при мошенничестве. Например, человек сознательно выманил деньги, представившись продавцом, сотрудником банка или знакомым.
При обнаружении признаков обмана нужно немедленно уведомить банк и сохранить доказательства. Подать сообщение можно через официальный сервис Киберполиции Украины.
Государственная система бесплатной правовой помощи также рекомендует оперативно блокировать карту при несанкционированном списании. Подробнее процедура описана в официальной консультации юристов.
Если перевод был добровольным, но отправитель ошибся реквизитами, сообщать о вымышленном мошенничестве нельзя. Следует честно изложить обстоятельства и использовать гражданско-правовые механизмы.
Что делать, если деньги по ошибке поступили на вашу карту
Получатель неожиданного перевода также должен соблюдать осторожность. Неизвестные деньги не следует сразу тратить или пересылать по просьбе случайного собеседника.
Иногда мошенники используют историю об ошибочном платеже для организации новой операции. Они могут потребовать перечислить аналогичную сумму на совершенно другой счет.
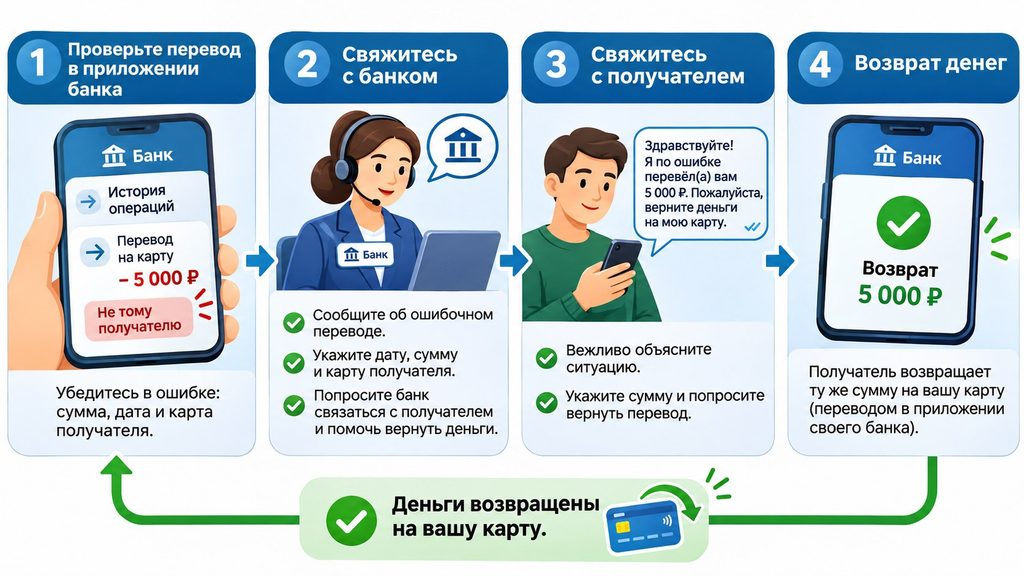
В такой ситуации безопаснее связаться со своим банком. Сотрудники помогут проверить фактическое поступление средств и доступные способы возврата.
Необходимо соблюдать несколько правил:
- Проверяйте поступление денег непосредственно в банковском приложении.
- Не доверяйте исключительно скриншотам от неизвестного отправителя.
- Не возвращайте средства на произвольную карту третьего лица.
- Не сообщайте коды подтверждения или данные доступа.
- Согласовывайте порядок возврата через официальную поддержку.
- Сохраняйте документы о проведенной обратной операции.
Получатель вправе проверить обстоятельства платежа перед его возвратом. Это особенно актуально, когда неизвестный требует срочного перечисления на другие реквизиты. При этом ошибочно полученные деньги не становятся подарком автоматически. Если отсутствует правовое основание, может возникнуть обязанность их вернуть. Лучше использовать прозрачный банковский механизм, позволяющий подтвердить связь обеих операций. Такой подход снижает риск повторных требований и мошеннических действий.
Как избежать ошибки при следующем переводе
Большинство бытовых ошибок можно предупредить простой проверкой реквизитов. Особенно внимательно следует оформлять переводы крупной суммы и платежи новым получателям.
Перед подтверждением операции сравните номер карты, доступное имя получателя и назначение платежа. Если приложение показывает неполные сведения, уточните их через надежный канал связи.
Для крупного перевода можно предварительно отправить небольшую тестовую сумму. Однако такой способ не исключает последующих ошибок и возможных комиссий.
Сохраненные шаблоны также нужно проверять. Человек мог сменить карту, а старые реквизиты остались в приложении.
Самое надежное правило — не подтверждать платеж автоматически. Дополнительная проверка занимает меньше времени, чем последующее банковское или судебное разбирательство.
FAQ: частые вопросы об ошибочных переводах
Можно ли вернуть деньги, если ошибся 1 цифрой номера карты?
Да, возврат возможен. Сначала банк должен проверить статус операции. Если деньги зачислены постороннему получателю, могут потребоваться его согласие или судебное взыскание.
Что делать, если перевел деньги мошеннику?
Немедленно сообщите банку и обратитесь в полицию. Сохраните переписку, квитанции и другие доказательства. Возможность возврата зависит от обстоятельств операции и результатов проверки.
Может ли банк самостоятельно забрать деньги у получателя?
В случае обычного завершенного перевода, который отправитель подтвердил самостоятельно, банк обычно не вправе произвольно списывать чужие средства. Исключения зависят от законодательства и конкретных обстоятельств.
Вернут ли деньги, если получатель уже снял наличные?
Снятие наличных не обязательно прекращает обязанность вернуть неправомерно полученные средства. Однако фактическое взыскание может стать сложнее, особенно при отсутствии у должника имущества.
Нужно ли обращаться в полицию при обычной ошибке?
Не обязательно. Если отсутствуют признаки преступления, проблему обычно решают через банк, добровольное требование или гражданский суд.
Можно ли узнать владельца чужой банковской карты?
Банк не обязан раскрывать отправителю персональные данные другого клиента. Получение необходимых сведений возможно только при наличии законных оснований и через предусмотренные процедуры.
Что делать, если банк отказался помогать?
Попросите письменное объяснение и уточните, какие действия проводились. При необходимости можно подать жалобу в НБУ относительно действий банка. Спор о взыскании денег с получателя рассматривается отдельно.
Как повысить шансы на возврат денег
Чем раньше отправитель обнаружит ошибку, тем больше возможностей проверить платеж до завершения обработки. После зачисления денег основными инструментами остаются обращение в банк и добровольное урегулирование.
При отказе получателя следует сохранить доказательства и оценить судебную перспективу. Украинское законодательство допускает взыскание средств, приобретенных без достаточного основания.
Начните с банковской квитанции, зарегистрируйте обращение и получите официальный ответ. Именно эти документы помогут определить дальнейшие действия.
Ранее мы писали о том, что Украина готовится к SEPA: Рада поддержала новые правила переводов в евро и реестр банковских счетов