Блокировка банковского счета за долги по коммуналке в Украине возможна даже при относительно небольшой задолженности. Однако поставщик газа, воды или электроэнергии не вправе самостоятельно заморозить деньги потребителя. Для принудительного взыскания необходимы предусмотренные законом основания и исполнительное производство. С октября 2026 года действуют новые правила снятия арестов после погашения задолженности, сообщает редакция КавПолит.
Могут ли арестовать банковскую карту за коммунальные долги без предупреждения
Задолженность за отопление, водоснабжение, газ или электроэнергию сама по себе не приводит к блокировке банковской карты. Даже если платежи не поступают несколько месяцев, коммунальное предприятие не получает прямого доступа к счетам потребителя.
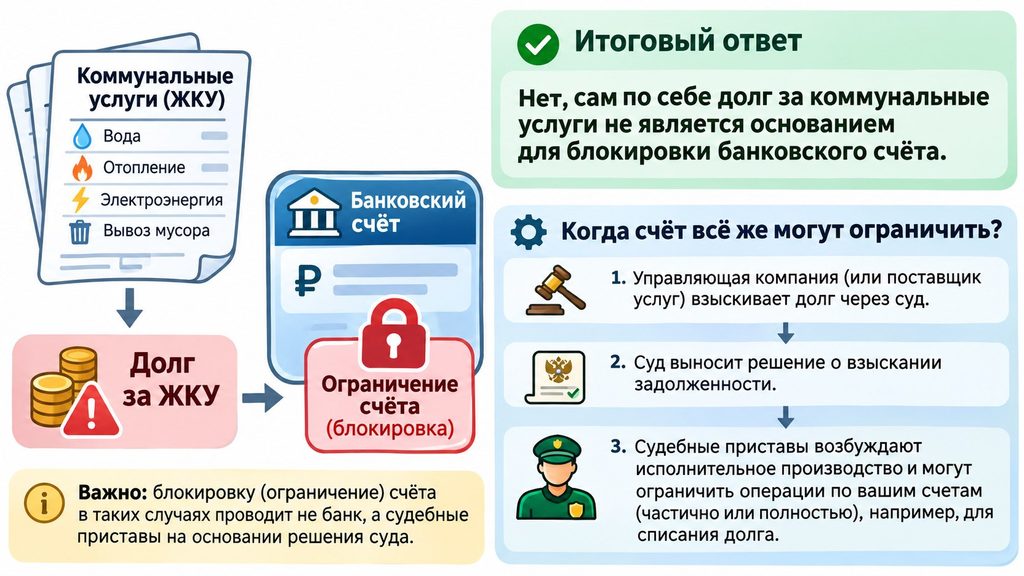
Ситуация меняется после обращения кредитора в суд. Поставщик услуг вправе потребовать взыскания задолженности, а суд — выдать исполнительный документ. После этого государственный или частный исполнитель может арестовать деньги должника.
Особенность подобных дел заключается в возможности приказного производства. Судебный приказ о взыскании коммунальной задолженности может быть выдан без обычного судебного заседания с участием сторон.
Поэтому отсутствие приглашения в суд еще не означает, что взыскание незаконно. Должнику необходимо проверить, направлялись ли документы по его адресу и соблюдалась ли процедура уведомления.
Проблема коммунальных долгов затрагивает не только банковские счета. Ранее КавПолит объяснял, при какой задолженности возможно взыскание недвижимости. Однако с момента той публикации законодательство изменилось, поэтому действующие ограничения нужно проверять отдельно.
Как происходит блокировка счета за неуплату коммунальных услуг
Закон Украины «Об исполнительном производстве» предусматривает последовательную процедуру взыскания. Кредитор должен получить исполнительный документ и передать его на исполнение.
После открытия производства исполнитель получает полномочия устанавливать наличие денег на счетах должника. При наличии законных оснований он выносит постановление об аресте средств.
Обычно процесс включает следующие этапы:
- Коммунальное предприятие фиксирует задолженность и обращается за ее взысканием.
- Суд рассматривает требование и выдает соответствующий исполнительный документ.
- Кредитор передает документ государственному или частному исполнителю.
- Исполнитель открывает производство и выносит постановление об аресте средств.
- Банк получает постановление и ограничивает операции с деньгами должника.
- При наличии предусмотренных законом оснований средства направляются на погашение задолженности.
При этом арест средств и их фактическое списание представляют собой разные действия. Блокировка ограничивает возможность пользоваться деньгами, а взыскание означает их перечисление в счет долга.
Потребитель может узнать о происходящем уже после отказа в проведении платежа. Особенно неприятна ситуация, когда арест затрагивает счет, используемый для ежедневных расходов.
Закон не устанавливает универсальный период просрочки, после которого карта обязательно блокируется. Решающее значение имеет не количество неоплаченных месяцев, а наличие исполнительного документа и соответствующего производства.
Порядок действий исполнителя регулируется Законом Украины «Об исполнительном производстве».
За какую сумму долга могут заблокировать банковский счет
Распространенное заблуждение заключается в существовании минимальной суммы коммунального долга, позволяющей арестовать карту. Законодательство не устанавливает общего порога, ниже которого денежное взыскание через исполнительное производство полностью исключено.
Теоретически взыскание возможно и по небольшой задолженности, если кредитор получил надлежащий исполнительный документ.
Однако необходимо различать арест банковских средств и обращение взыскания на единственное жилье. Для недвижимости действуют отдельные ограничения.
С 23 октября 2026 года законодательство предусматривает повышенный порог защиты единственного жилья — 50 минимальных зарплат. В 2026 году это 432 350 грн, с установленными законом исключениями.
| Размер задолженности | Что необходимо учитывать |
|---|---|
| 1 000 грн | Возможно судебное взыскание при наличии законных оснований |
| 5 000 грн | Небольшая сумма не исключает арест денежных средств |
| 20 000 грн | Исполнитель может применять предусмотренные законом меры взыскания |
| До 86 470 грн | При соблюдении условий действует новый механизм автоматизированного снятия ареста после погашения долга |
| До 432 350 грн | Действует установленное ограничение взыскания на единственное жилье, кроме предусмотренных исключений |
Указанные суммы не означают, что каждому должнику обязательно заблокируют карту. Решение зависит от стадии взыскания и обстоятельств производства.
Особенно важно учитывать дополнительные расходы. Помимо основного долга могут возникнуть обязательства по судебным расходам, исполнительному сбору и другим предусмотренным платежам.
Например, задолженность в 4 000 грн не обязательно ограничится первоначальной суммой после судебного взыскания. Окончательные расходы определяются документами конкретного производства.
Отдельно следует проверять правильность начислений. Ошибки в показаниях счетчиков, платежах или лицевых счетах способны привести к необоснованным требованиям.
Сколько денег можно использовать после ареста счета в 2026 году
Во время военного положения законодательство предусматривает специальный механизм доступа к части арестованных средств.
Физическое лицо может определить 1 текущий счет для расходных операций. Ежемесячно разрешается использовать сумму в пределах 2 минимальных зарплат, установленных на 1 января соответствующего года.
В 2026 году этот лимит составляет 17 294 грн в месяц.
Однако деньги не становятся доступными автоматически. Должник должен направить исполнителю заявление с указанием выбранного счета и банка.
Лимит 17 294 грн не означает, что государство предоставляет должнику дополнительные деньги. Речь исключительно о возможности пользоваться собственными средствами в установленных пределах.
Если человек имеет несколько банковских карт, выбрать для расходных операций можно только 1 текущий счет в рамках этого механизма.
Исполнитель рассматривает соответствующее заявление и выносит постановление в предусмотренный законом срок. После получения документа банк должен обеспечить разрешенные операции.
Правовой механизм разъясняет система бесплатной правовой помощи Украины. При этом опубликованные ранее денежные примеры могут относиться к предыдущим годам.
Можно ли арестовать зарплатную карту, пенсию или социальные выплаты
Название банковской карты не всегда определяет правовой режим находящихся на ней средств. Обычный текущий счет может использоваться одновременно для зарплаты, переводов родственников и других поступлений.
Поэтому зарплатная карта не обладает абсолютной защитой от ареста. Однако законодательство ограничивает размеры отдельных удержаний из заработной платы и защищает определенные виды выплат.
Статья 73 закона об исполнительном производстве устанавливает категории денежных средств, на которые запрещено обращать взыскание.
К защищенным выплатам при соблюдении предусмотренных условий относятся, в частности:
- отдельные виды помощи семьям с детьми;
- выплаты, связанные с беременностью и родами;
- определенные компенсации на лечение;
- отдельные социальные выплаты, защищенные законом;
- средства специального назначения, взыскание которых запрещено законодательством.
При этом нельзя считать любую пенсию или социальное поступление полностью неприкосновенным. Для различных категорий выплат действуют разные правовые ограничения.
Если арест затронул защищенные средства, необходимо подтвердить источник их происхождения. Потребуются документы банка, Пенсионного фонда или учреждения, назначившего выплату.
Исполнитель обязан рассмотреть документы и проверить основания для снятия соответствующего ограничения.
Официальные разъяснения о распространенных заблуждениях опубликованы системой бесплатной правовой помощи.
Что изменилось с 23 октября 2026 года: новые правила разблокировки счетов
Одним из наиболее существенных изменений стало внедрение автоматизированного механизма снятия ареста после полного погашения задолженности.
Новые положения Закона №4833-IX применяются к определенным исполнительным производствам, где сумма взыскания не превышает 10 минимальных зарплат.
Для 2026 года соответствующий предел составляет 86 470 грн.
После поступления необходимых средств автоматизированная система исполнительного производства может сформировать сообщение о погашении задолженности. Это сообщение становится основанием для снятия установленных ограничений.
Банк должен снять арест не позднее следующего дня после получения соответствующего сообщения.
Однако автоматизация не отменяет необходимость полностью рассчитаться по производству. Уплата только первоначального коммунального долга может оказаться недостаточной.
Необходимо учитывать исполнительный сбор, вознаграждение частного исполнителя, расходы производства и другие подлежащие взысканию суммы.
Новые правила сокращают бюрократические процедуры, но не освобождают должника от финансовых обязательств. Если долг погашен частично, основания для полного снятия ареста могут отсутствовать.
Порядок применения изменений подробно разъяснило Министерство юстиции Украины.
Что делать, если банковский счет уже заблокировали
Первым действием должна стать проверка причины ограничения. Не каждая неудачная банковская операция связана именно с коммунальными долгами.
Блокировка может возникнуть из-за финансового мониторинга, технических ограничений или исполнительного производства по совершенно другому обязательству.
Если банк подтвердил арест по исполнительному документу, следует действовать последовательно:
- Запросить у банка номер исполнительного производства и сведения об исполнителе.
- Проверить информацию через «Дію» или доступные официальные реестры.
- Получить постановления об открытии производства и аресте средств.
- Уточнить полную сумму задолженности с учетом дополнительных платежей.
- Проверить правильность коммунальных начислений и наличие произведенных оплат.
- При необходимости подать заявление о разрешенных расходных операциях.
- После погашения долга проконтролировать снятие ареста.
Не рекомендуется переводить деньги по реквизитам, полученным исключительно из неизвестных сообщений. Сначала следует удостовериться в подлинности исполнительного производства.
Если долг уже погашен, необходимо сохранить квитанции и банковские подтверждения. Они пригодятся при расхождениях между данными кредитора и исполнителя.
Проблемы с доступом к банковским средствам рассматриваются отдельно от возможных киберугроз. Например, редакция ранее разбирала сообщения о предполагаемом массовом обнулении банковских счетов.
Кому могут снять арест за коммунальные долги без полного погашения задолженности
Отдельные правила предусмотрены для долгов за жилищно-коммунальные услуги на территориях активных боевых действий и временно оккупированных территориях.
Согласно изменениям законодательства, во время военного положения по соответствующим исполнительным производствам предусматривается снятие арестов и исключение сведений из Единого реестра должников.
Однако территориальные исключения нельзя автоматически распространять на всю Украину. Значение имеют местонахождение жилья, статус территории и конкретные основания производства.
Необходимо проверить официальный перечень территорий и документы исполнительного производства.
Отдельные особенности могут действовать для жилья, уничтоженного или поврежденного вследствие военных действий. Такие случаи требуют анализа специальных законодательных положений.
При наличии оснований следует направить исполнителю заявление и подтверждающие документы.
Как избежать ареста банковского счета из-за коммунальной задолженности
Самый надежный способ предотвратить принудительное взыскание — урегулировать задолженность до передачи исполнительного документа на исполнение.
Если сумма начислений вызывает сомнения, необходимо запросить подробный расчет. Потребитель вправе проверять основания выставленных платежей и предоставлять документы о произведенной оплате.
При финансовых трудностях можно обсудить с поставщиком услуг реструктуризацию. Условия погашения задолженности следует закреплять письменно.
Полезно придерживаться нескольких практических правил:
- Регулярно сверять показания счетчиков и суммы начислений.
- Сохранять подтверждения платежей и переписку с поставщиками.
- Проверять сообщения суда и сведения об исполнительных производствах.
- Не игнорировать судебные документы даже при несогласии с долгом.
- Запрашивать реструктуризацию до начала принудительного взыскания.
- Проверять право на жилищную субсидию при снижении доходов.
Важно учитывать, что субсидия не является автоматическим способом списания накопленной задолженности. Ее назначение регулируется отдельными правилами.
Кроме того, подписание соглашения о реструктуризации не всегда немедленно прекращает уже открытое исполнительное производство. Необходимо выяснить, какие действия согласованы с кредитором.
Если потребитель получил судебный приказ, следует проверить процессуальные сроки для подачи заявления о его отмене. Для таких обращений закон устанавливает специальные правила.
Откладывание проверки документов может существенно осложнить защиту своих прав.
FAQ: частые вопросы о блокировке банковских счетов за коммуналку
Могут ли заблокировать карту ПриватБанка или monobank за коммунальные долги?
Да. Если существует законное основание для ареста средств, ограничения могут применяться к счетам в разных банках. Название финансового учреждения не освобождает должника от исполнения решения.
Заблокируют ли счет за коммунальный долг в 1 000 грн?
Сам размер задолженности не исключает взыскания. Однако для ареста необходимы исполнительный документ, соответствующее производство и соблюдение установленной процедуры.
Можно ли получать зарплату после ареста банковской карты?
Поступление зарплаты и возможность свободно расходовать деньги — разные вопросы. Следует проверить ограничения и при необходимости воспользоваться законным механизмом разрешенных операций.
Сколько денег разрешено снимать с арестованной карты в 2026 году?
Во время военного положения предусмотрен ежемесячный лимит 17 294 грн с 1 определенного текущего счета. Для его применения необходимо подать заявление исполнителю.
Через сколько разблокируют счет после оплаты коммунального долга?
С 23 октября 2026 года для соответствующих производств действует автоматизированная процедура. Банк должен снять арест не позднее следующего дня после получения предусмотренного законом сообщения.
Может ли исполнитель заблокировать новую банковскую карту?
Да. Открытие другого счета само по себе не гарантирует защиты от действующего исполнительного производства.
Что делать, если коммунальный долг начислили ошибочно?
Необходимо потребовать расчет задолженности, собрать платежные документы и оспорить начисления установленным способом. Если уже существует исполнительный документ, следует отдельно проверить возможность его обжалования.
Могут ли списать социальную помощь за коммуналку?
Некоторые выплаты защищены законом от взыскания. При аресте таких средств необходимо подтвердить их происхождение и обратиться к исполнителю.
Как защитить деньги и не допустить повторной блокировки
Коммунальная задолженность может привести к аресту банковских счетов, но только при наличии предусмотренных законодательством оснований. При этом действующие правила сохраняют возможность пользоваться определенной суммой собственных средств.
Для должников особенно существенны 2 положения: ежемесячный лимит 17 294 грн и автоматизированное снятие ареста по соответствующим производствам после полного погашения задолженности.
Если карта уже заблокирована, стоит немедленно запросить документы у банка и исполнителя. Чем раньше установлена причина ограничения, тем проще выбрать законный способ восстановления доступа к деньгам.
Ранее мы писали о том, что Киевстар запустил новый тариф для украинцев от 55 лет: сколько стоит связь и что входит в пакет