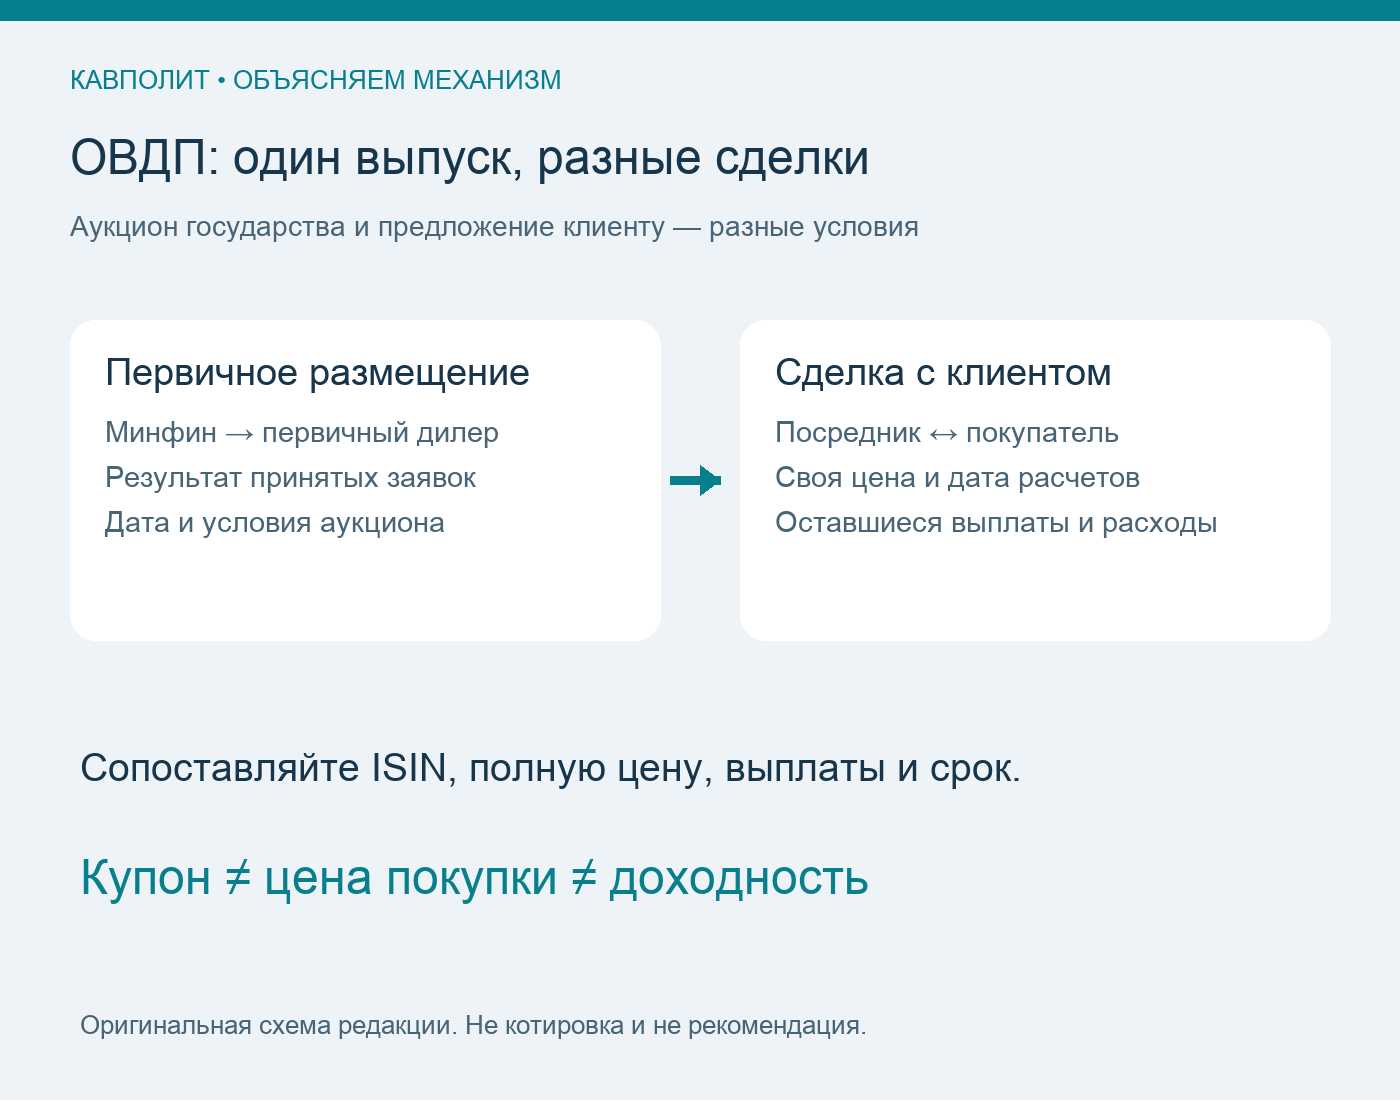
Доходность ОВДП на аукционе Минфина и процент в предложении банка могут различаться: это показатели разных сделок. Аукцион описывает размещение государством конкретного выпуска, а предложение посредника — условия покупки или продажи для клиента в определенную дату. Чтобы понять разницу, нужно сопоставить цену, оставшиеся выплаты и срок, а не только крупную цифру процентов.
Ниже — объяснение механизма, а не подбор облигаций и не прогноз дохода. Все числовые примеры условные; они не являются котировками действующего выпуска.
Что именно показывает результат аукциона
Минфин объясняет аукционную доходность как средневзвешенный показатель по принятым конкурентным заявкам. В процедуре размещения указано, что участниками являются первичные дилеры и Национальный банк. Для клиента сделка проходит через посредника. Поэтому опубликованный итог аукциона сам по себе не является предложением купить любую сумму бумаг на тех же условиях.
Сравнивать нужно один и тот же выпуск по ISIN. Одинаковая валюта и похожий срок не делают две облигации одним инструментом: у них могут отличаться даты и размер выплат. Дата аукциона также не равна дате вашей будущей сделки.
Номинал, купон и цена — разные величины
Номинал — базовая сумма обязательства по бумаге. Цена покупки — сумма, которую платит покупатель. Купон — предусмотренный условиями выпуска процентный платеж. Купонный процент нельзя автоматически считать доходностью денег, потраченных на покупку: цена может отличаться от номинала, а часть срока уже прошла.
При доразмещении, согласно Минфину, сохраняются условия существующего выпуска, в том числе купон и погашение. Изменившаяся цена новой сделки не означает, что государство переписало купон всем владельцам. В этом различие с изменением условий новой банковской программы; связь рыночных процентов мы отдельно разобрали в материале про ставку НБУ.
Как одна выплата дает разную доходность
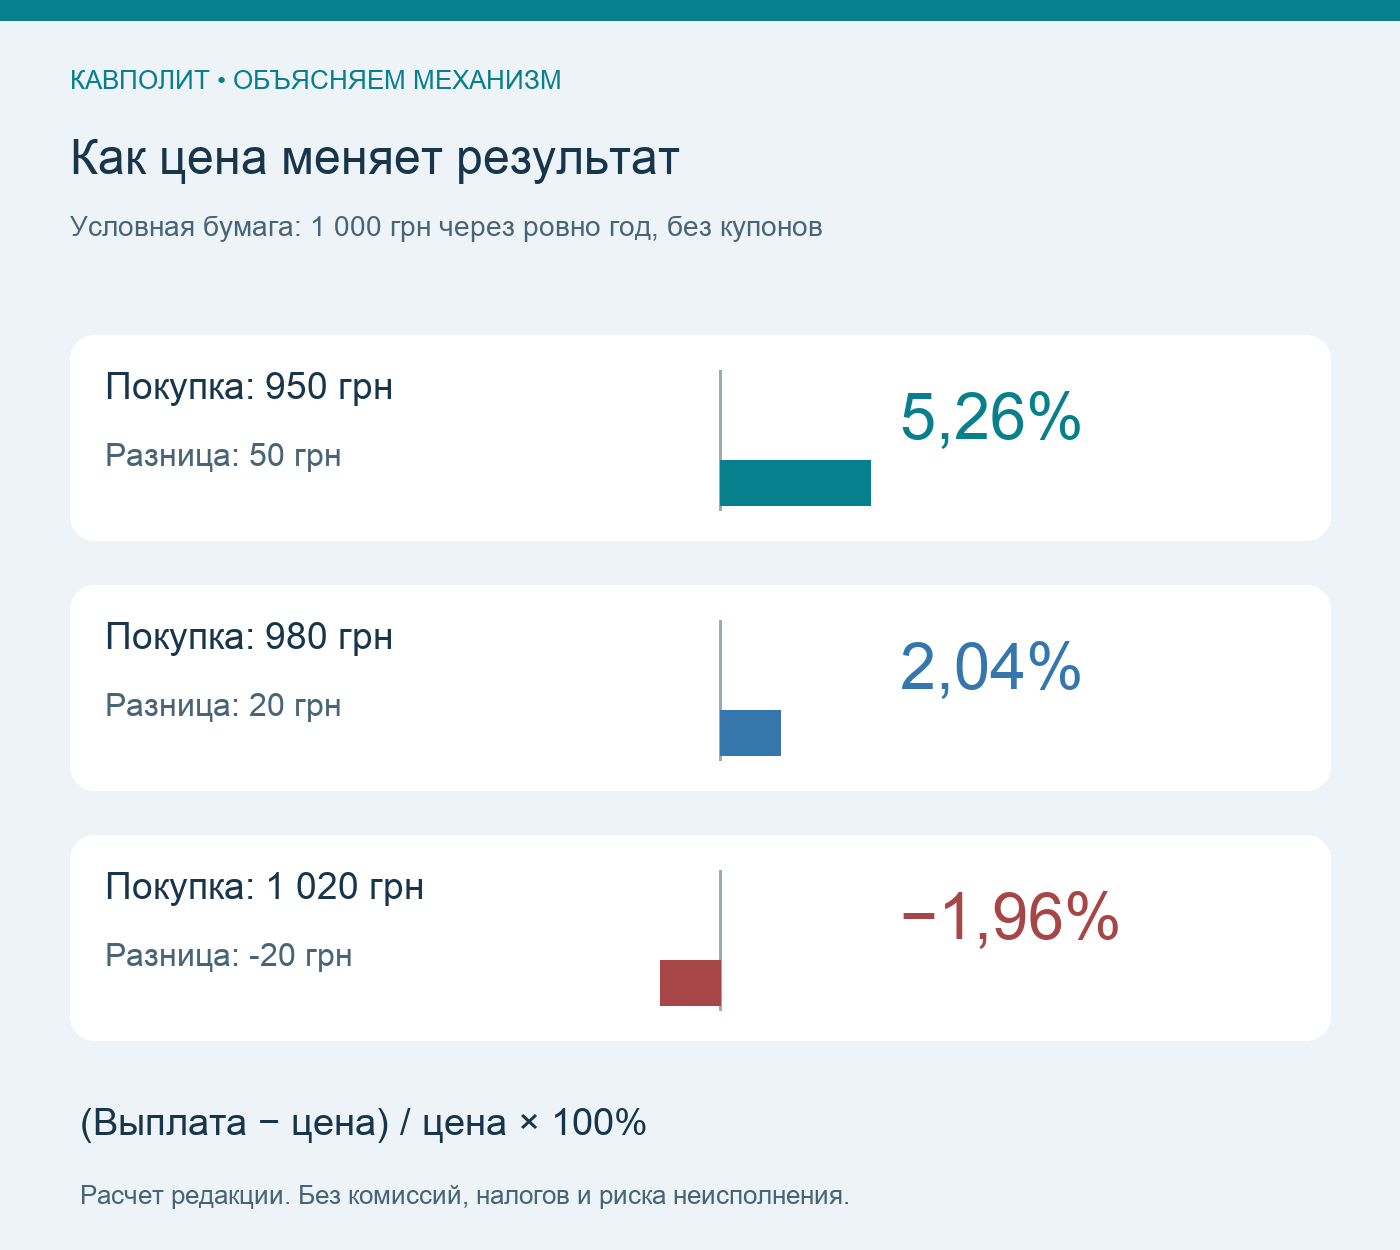
Возьмем учебную бумагу: ровно через год она выплачивает 1 000 грн, промежуточных купонов нет. Предположим исполнение обязательства в срок. Комиссии и налоги в примере отсутствуют. Тогда результат за год равен разнице между выплатой и ценой, деленной на цену.
| Цена покупки | Выплата через год | Разница | Доходность за год |
|---|---|---|---|
| 950 грн | 1 000 грн | 50 грн | 5,26% |
| 980 грн | 1 000 грн | 20 грн | 2,04% |
| 1 020 грн | 1 000 грн | −20 грн | −1,96% |
Расчет первой строки: (1 000 − 950) / 950 × 100 = 5,26%. Ошибкой было бы разделить 50 на номинал и получить 5%: вложено 950, а не 1 000 грн. Последняя строка показывает, почему высокая цена способна дать отрицательный результат даже при выплате номинала.
Эту простую формулу нельзя переносить без изменений на купонную бумагу с несколькими платежами. Там учитываются даты всех денежных потоков. Также необходимо отличать годовую доходность от результата за несколько месяцев и выяснять метод расчета в котировке.
Что сопоставить в двух предложениях
- Один ли ISIN, валюта и дата расчетов.
- Какова полная сумма списания, включая предусмотренные платежи и комиссии.
- Какие купоны остаются покупателю и когда погашается бумага.
- Как называется показатель процентов: купон, текущая доходность или доходность к погашению.
- Речь о продаже бумаги клиенту или о ее покупке посредником у клиента.
Две стороны котировки нельзя менять местами. Аналогичную логику разницы между направлением сделки и ценой мы объясняли через валютный спред. Это сравнение механизма, а не утверждение, что облигации и обмен валют имеют одинаковые риски.
Что меняется при продаже до погашения
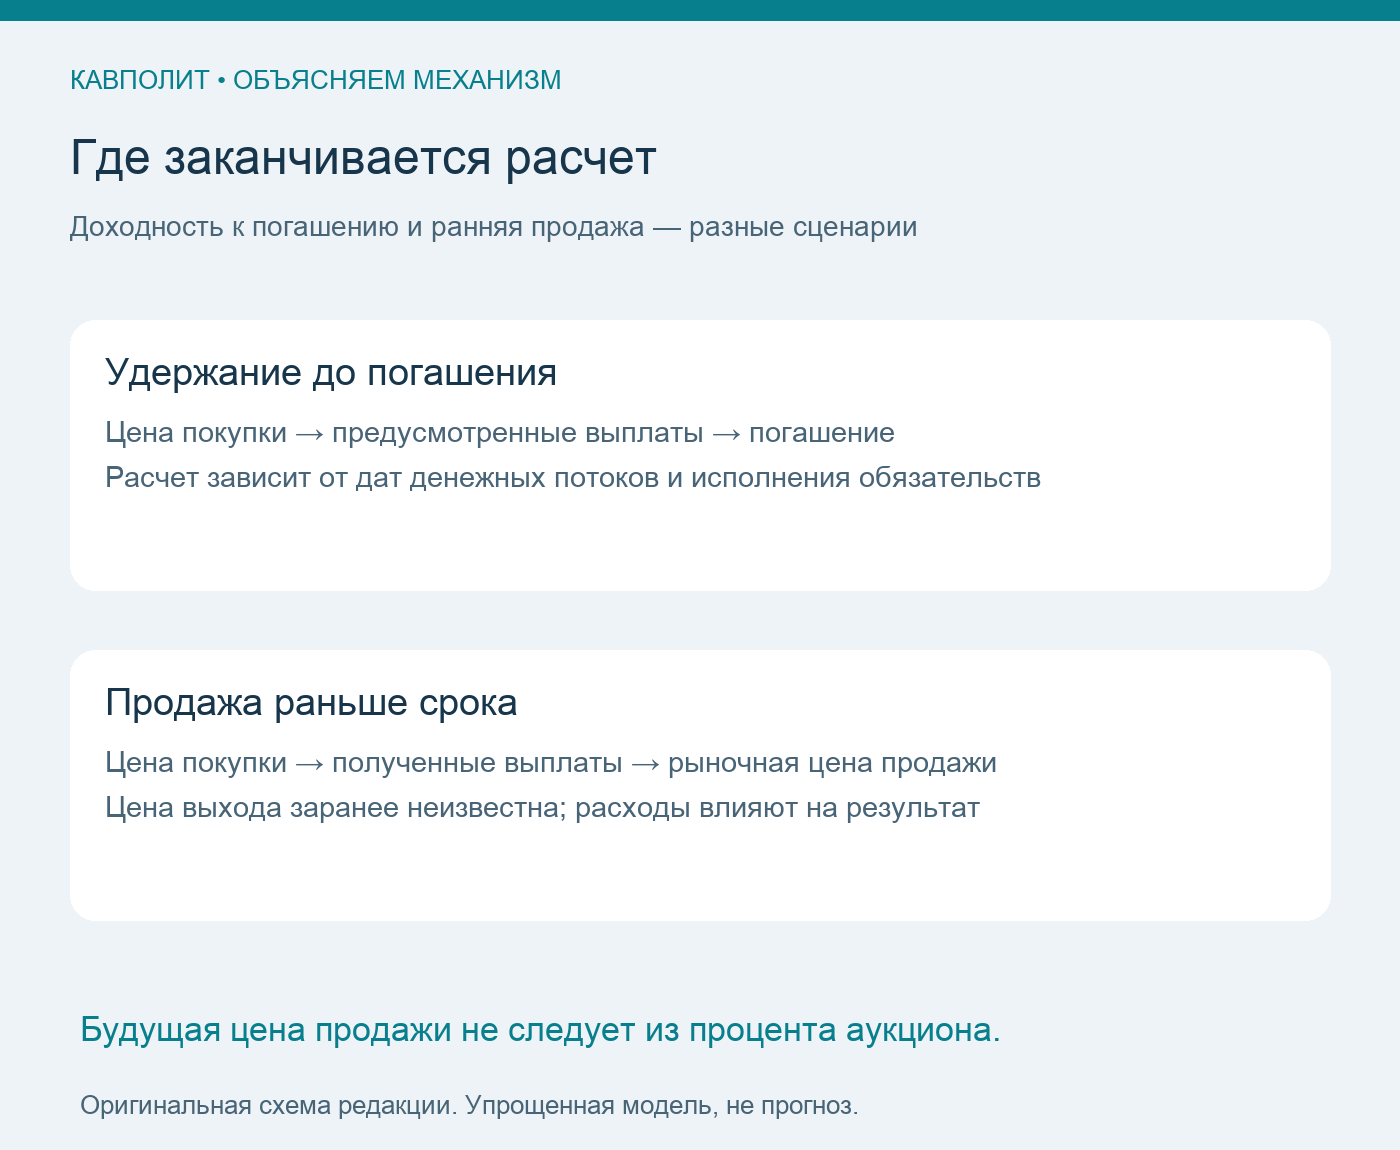
Доходность к погашению относится к предусмотренному сценарию удержания бумаги и исполнения выплат. При более ранней продаже появляется другая цена выхода. На образовательном сайте SEC риски облигаций объясняются отдельно: изменение ставок влияет на стоимость, а покупателя может не оказаться в нужный момент. Это общая финансовая механика, не источник украинских правовых правил.
Поэтому из результата одного аукциона нельзя вывести будущую цену продажи, доступность бумаги в приложении или индивидуальную прибыль. Проверяемый вывод уже: одинаковые обещанные выплаты при разной цене покупки дают разный результат, а сравнение процентов имеет смысл только вместе с условиями сделки.