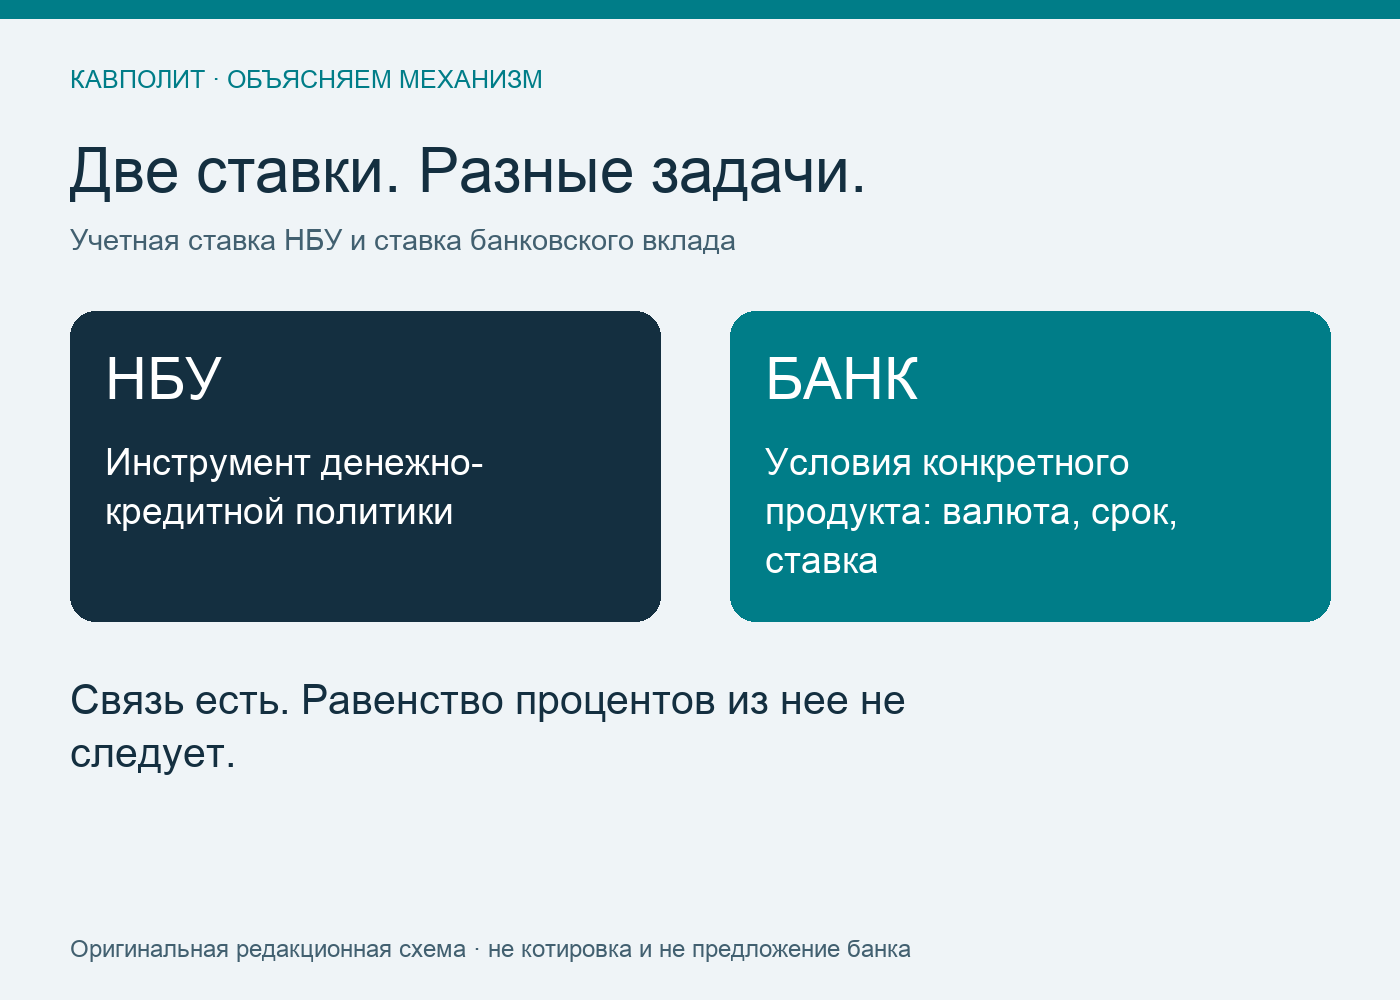
Учетная ставка НБУ и проценты по депозиту отвечают на разные вопросы. Первая — инструмент денежно-кредитной политики. Вторая — условие конкретного банковского продукта. Поэтому решение регулятора само по себе не означает, что вклад с завтрашнего дня принесет такой же процент или что каждый банк изменит предложение на одинаковую величину.
Разбираем механизм на официальных сообщениях Национального банка от 30 июля и 1 октября 2026 года и на условном расчете. Это объяснение связи показателей, а не подбор вклада или прогноз доходности. Июльское решение рассматривается как датированный пример: указанную в нем ставку нельзя автоматически считать текущей на день чтения.
Что именно устанавливает Национальный банк
Объявляя июльское решение, НБУ объяснял повышение ставки задачами сдерживания ценового давления и поддержки привлекательности гривневых активов. Это макроэкономический инструмент, а не универсальный тариф для вкладчиков.
О том, как было сформулировано это конкретное решение, мы писали в июльском разборе. Его дата важна: историческая новость не заменяет последнее сообщение регулятора.
Как сигнал НБУ доходит до вкладчика
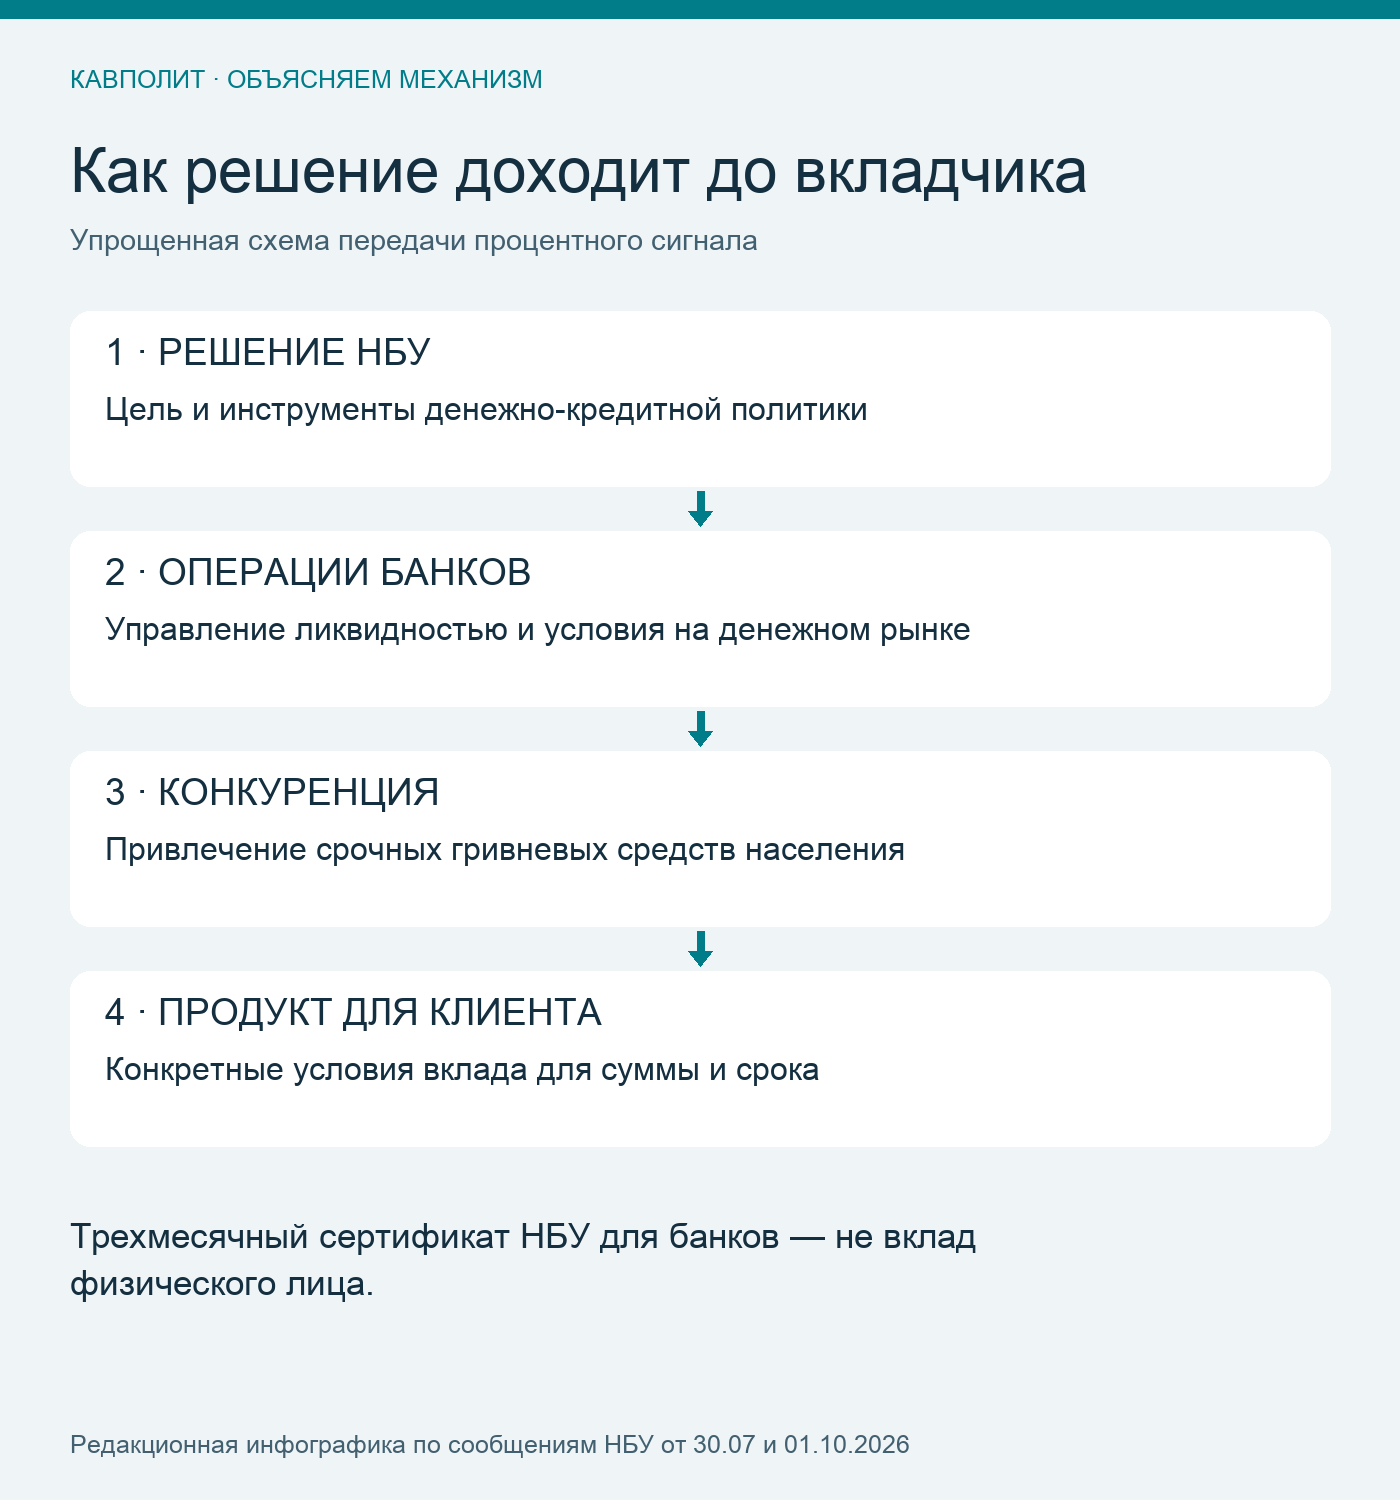
Между решением центробанка и предложением в приложении банка есть промежуточные звенья: операции банков с ликвидностью, условия привлечения средств и конкуренция за клиентов. Процентная трансмиссия — передача сигнала денежно-кредитной политики в финансовые условия, а не команда всем банкам назначить одинаковую ставку.
Показателен операционный дизайн, о модернизации которого НБУ сообщил 30 июля 2026 года. Для трехмесячных лимитированных депозитных сертификатов регулятор объявил переход с 7 августа к процентным тендерам с заданным объемом вместо полного удовлетворения заявок. Целью было развитие денежного рынка при сохранении стимулов конкурировать за вкладчиков.
В октябрьском пояснении НБУ уточнил: определяя объем размещения, он учитывает совокупный лимит банков на приобретение таких сертификатов. Изменение лимита влияет на объемы размещений. Так сохраняется связь между привлечением срочных гривневых вкладов населения и возможностями банков вкладывать средства в этот инструмент.
Депозитный сертификат НБУ в этом сообщении — инструмент операций с банками. Его нельзя путать с депозитом физического лица и переносить условия одного инструмента на другой.
Какие проценты нельзя сравнивать напрямую
| Показатель | Что он описывает | Чего из него не следует |
|---|---|---|
| Учетная ставка НБУ | Сигнал денежно-кредитной политики | Что любой вклад принесет этот процент |
| Ставка конкретного депозита | Условия продукта для определенной валюты и срока | Что такие же условия действуют для другого срока |
| Начисленные проценты | Результат расчета за фактический период | Что вся сумма будет получена без удержаний |
При чтении предложения сначала фиксируйте валюту, срок и то, что именно показывает число: годовую ставку или уже рассчитанную сумму. Для понимания другого похожего различия пригодится наш материал про курс обмена: официальный ориентир и цена сделки также не тождественны.
Условный пример: почему 14% годовых не означают 14% за три месяца
Возьмем учебные параметры: 100 000 грн, ставка 14% годовых, 90 дней, расчетная база 365 дней. Без капитализации, изменения остатка и дополнительных условий валовое начисление составит: 100 000 × 0,14 × 90 / 365 = 3 452,05 грн. Округление выполнено в конце расчета до копеек.
Это не предложение какого-либо банка. В договоре могут быть другие правила определения периода и базы расчета. Для получения суммы к выплате нужно отдельно учесть предусмотренные удержания и комиссии. Поэтому рассчитанные 3 452,05 грн нельзя подписывать «на руки».
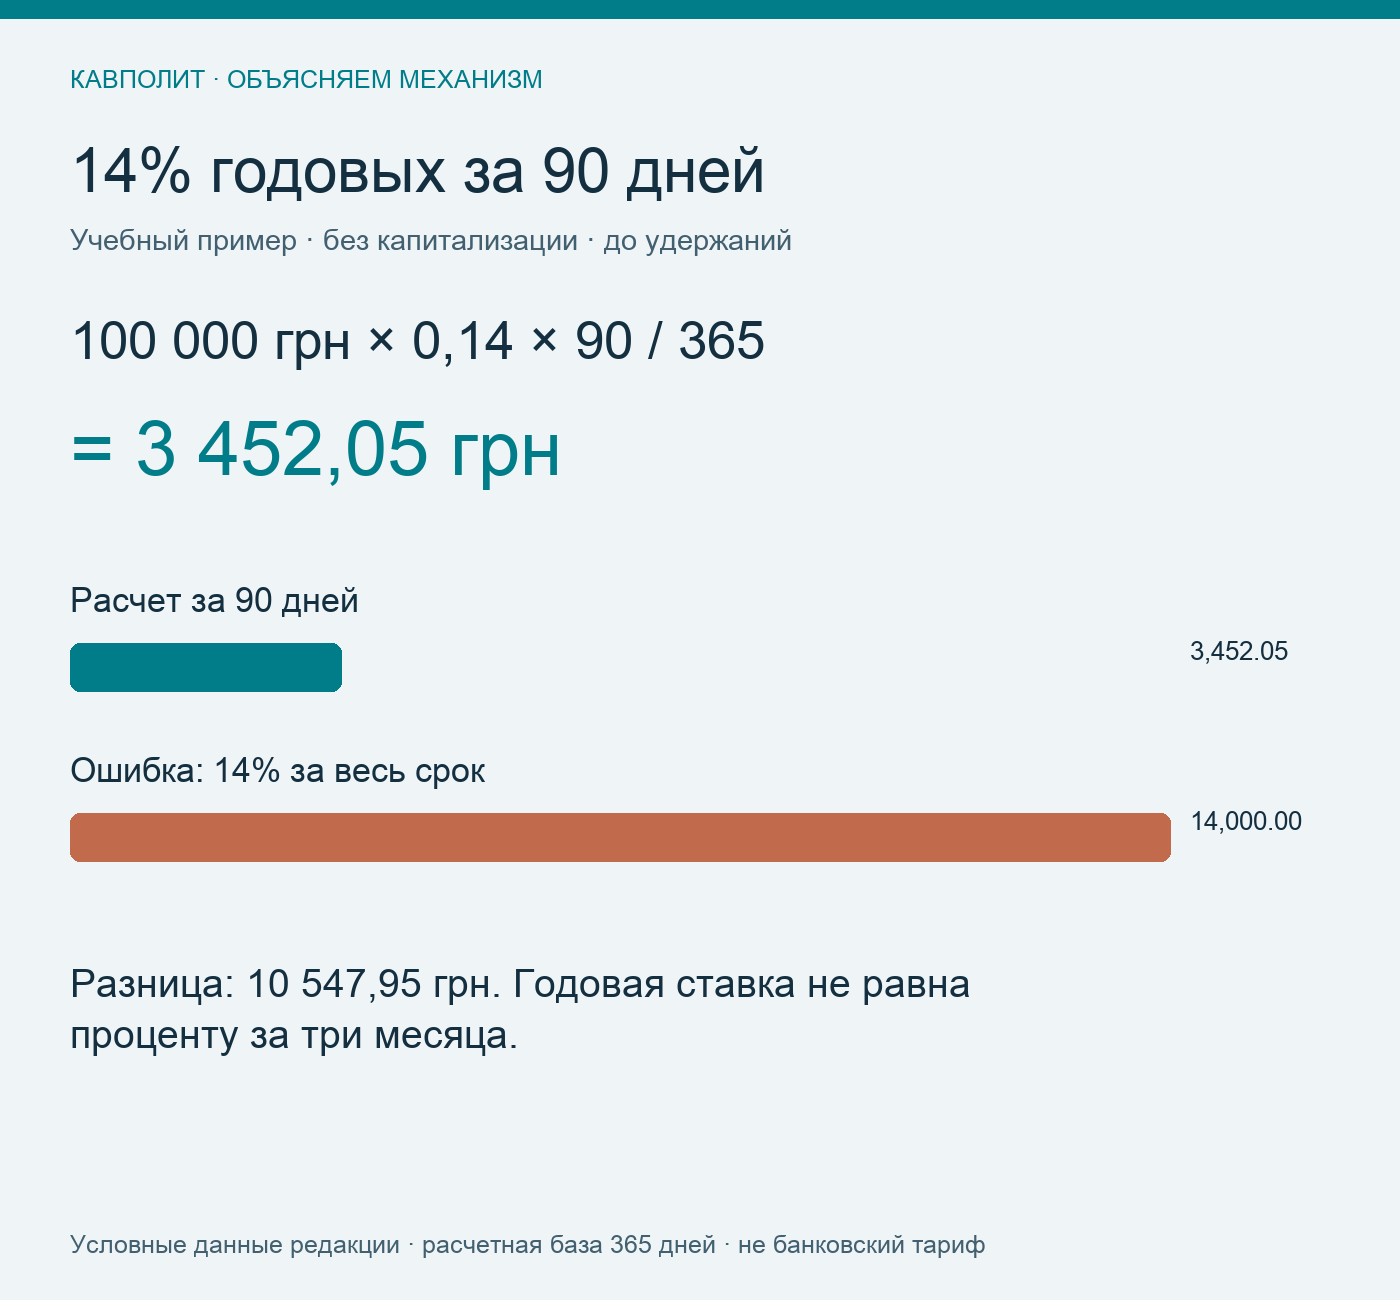
Если ошибочно начислить все 14% за 90 дней, получится 14 000 грн. Разница с нашим учебным расчетом — 10 547,95 грн. Ошибка возникает из-за подмены годового периода сроком вклада, а не из-за решения НБУ.
Что проверить в предложении банка
Для сопоставления двух продуктов выпишите одинаковый набор условий: валюту, сумму, продолжительность, ставку, способ выплаты процентов и возможность пополнения. Затем проверьте правила досрочного возврата и продления. Удобная ставка на рекламном баннере не объясняет все эти условия.
Отдельный вопрос — капитализация: если начисленные проценты присоединяются к сумме вклада, последующие начисления могут рассчитываться уже на увеличенный остаток. Такой вариант нельзя сравнивать с выплатой процентов на отдельный счет, просто сопоставляя два числа без учета периодичности.
Наконец, номинальная прибавка в гривнях и изменение покупательной способности — разные результаты. Как устроено сравнение цен и личных расходов, объясняем в материале про семейную инфляцию. Сравнивать доход и рост цен корректно за сопоставимый период, а не годовую ставку с изменением цен за один месяц.
Чего нельзя обещать после изменения ставки
Из рассмотренных решений не следует точная дата пересмотра каждого банковского предложения, одинаковая прибавка по всем вкладам или гарантированная защита покупательной способности. НБУ описывает механизм и цели политики; результат конкретного продукта определяется его условиями. Для читателя практический вывод — отделять сообщение регулятора от тарифа банка и проверять расчет на выбранную сумму и срок.